

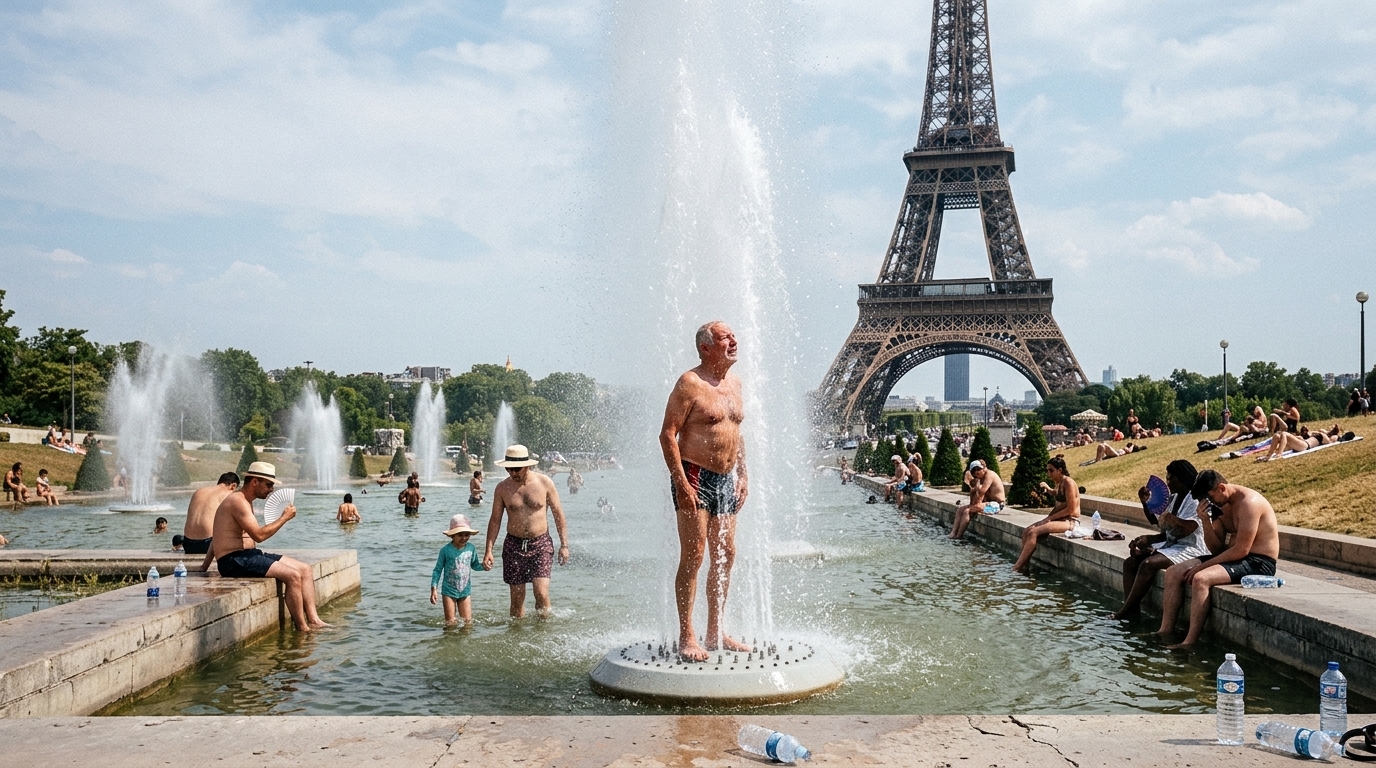
Η εποχή που οι κλιματικοί κίνδυνοι αντιμετωπίζονταν από τον τραπεζικό τομέα ως ένα μακρινό σενάριο «εταιρικής κοινωνικής ευθύνης» έχει παρέλθει ανεπιστρεπτί. Σήμερα, η ακραία ζέστη δεν αποτελεί απλώς ένα περιβαλλοντικό φαινόμενο ή ένα πρόβλημα δημόσιας υγείας, αλλά έναν άμεσο χρηματοοικονομικό κίνδυνο που απειλεί τη σταθερότητα του ευρωπαϊκού τραπεζικού συστήματος. Η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) και η Ευρωπαϊκή Αρχή Τραπεζών (EBA) αναγνωρίζουν πλέον ότι οι καύσωνες και η ξηρασία μπορούν να προκαλέσουν ένα ντόμινο αθετήσεων πληρωμών, υποτίμησης εξασφαλίσεων και λειτουργικών προβλημάτων.
Από τη θεωρία στην πράξη: Τα Stress Tests του κλίματος
Για πρώτη φορά στην ιστορία της ευρωπαϊκής εποπτείας, ο φυσικός κίνδυνος (physical risk) ενσωματώνεται ενεργά στις ασκήσεις προσομοίωσης ακραίων καταστάσεων (stress tests). Ενώ αρχικά η έμφαση δόθηκε στις πλημμύρες, λόγω της άμεσης καταστροφικής τους φύσης σε υποδομές και ακίνητα, η ακραία ζέστη αναδεικνύεται στον πιο ύπουλο εχθρό. Ο λόγος είναι απλός: η ζέστη δεν καταστρέφει απαραίτητα ένα κτίριο σε μία ημέρα, αλλά διαβρώνει την οικονομική δραστηριότητα σε βάθος χρόνου.
Οι ευρωπαϊκές τράπεζες καλούνται πλέον να αποδείξουν ότι τα κεφάλαιά τους επαρκούν για να απορροφήσουν κραδασμούς που προέρχονται από την κλιματική κρίση. Σύμφωνα με τις νέες κατευθυντήριες γραμμές, οι τράπεζες πρέπει να χαρτογραφήσουν την έκθεσή τους σε τομείς που είναι ευάλωτοι στην υψηλή θερμοκρασία, όπως η γεωργία, οι κατασκευές και ο τουρισμός. Εάν ένας δανειολήπτης στον αγροτικό τομέα χάσει την παραγωγή του λόγω παρατεταμένου καύσωνα, η ικανότητά του να αποπληρώσει το δάνειό του εκμηδενίζεται, μετατρέποντας μια «πράσινη» επένδυση σε ένα κόκκινο δάνειο.
Οι δίαυλοι μετάδοσης του κινδύνου
Πώς όμως η ζέστη μεταφράζεται σε τραπεζική απώλεια; Οι αναλυτές εντοπίζουν τρεις κύριους διαύλους. Πρώτον, η μείωση της παραγωγικότητας της εργασίας. Έρευνες δείχνουν ότι σε θερμοκρασίες άνω των 30-35 βαθμών Κελσίου, η απόδοση των εργαζομένων σε εξωτερικούς χώρους μειώνεται δραματικά. Αυτό οδηγεί σε καθυστερήσεις έργων, αυξημένο κόστος και τελικά σε μείωση της κερδοφορίας των επιχειρήσεων.
Δεύτερον, η υποτίμηση των εξασφαλίσεων (collateral). Τα ακίνητα που βρίσκονται σε περιοχές που πλήττονται από ακραία ζέστη ή λειψυδρία χάνουν την εμπορική τους αξία. Επιπλέον, το κόστος ψύξης και ενεργειακής αναβάθμισης αυτών των κτιρίων αυξάνεται, επιβαρύνοντας το διαθέσιμο εισόδημα των νοικοκυριών. Τρίτον, το κόστος ασφάλισης. Καθώς οι ασφαλιστικές εταιρείες αποσύρονται από «υψηλού κινδύνου» περιοχές ή αυξάνουν τα ασφάλιστρα, οι τράπεζες μένουν εκτεθειμένες με δάνεια που δεν καλύπτονται πλέον από επαρκή ασφάλιση έναντι φυσικών καταστροφών.
Το χάσμα Βορρά-Νότου και η ελληνική πραγματικότητα
Η γεωγραφική κατανομή του κινδύνου είναι άνιση, με τις χώρες της Μεσογείου να βρίσκονται στην πρώτη γραμμή του πυρός. Για τις ελληνικές τράπεζες, η πρόκληση είναι διπλή. Ο τουρισμός, που αποτελεί τη βαριά βιομηχανία της χώρας, κινδυνεύει από την αλλαγή των ταξιδιωτικών προτύπων. Αν ο Ιούλιος και ο Αύγουστος γίνουν «μη βιώσιμοι» λόγω ζέστης, τα έσοδα των ξενοδοχειακών μονάδων θα πληγούν, επηρεάζοντας άμεσα τα δάνεια του κλάδου.
Επιπλέον, η γεωργία στην Ελλάδα, η οποία εξαρτάται σε μεγάλο βαθμό από τις καιρικές συνθήκες, αντιμετωπίζει τον κίνδυνο της ερημοποίησης σε περιοχές όπως η Θεσσαλία και η Ανατολική Πελοπόννησος. Οι τράπεζες πρέπει πλέον να χρησιμοποιούν εξελιγμένα κλιματικά μοντέλα για να αξιολογούν αν ένα δάνειο που δίνεται σήμερα θα είναι βιώσιμο σε 20 χρόνια, όταν οι κλιματικές συνθήκες θα είναι ριζικά διαφορετικές. Η «σιωπηλή» απειλή της ζέστης δεν είναι πλέον μια υπόθεση εργασίας, αλλά μια παράμετρος που θα καθορίσει τα επιτόκια και τη διαθεσιμότητα των πιστώσεων τα επόμενα χρόνια.
«Η κλιματική αλλαγή δεν είναι πλέον ένας εξωγενής παράγοντας για τις τράπεζες, αλλά ένα ενδογενές στοιχείο του πιστωτικού κινδύνου που απαιτεί ριζική αναθεώρηση των μοντέλων αξιολόγησης.»
Η στρατηγική απάντηση των ιδρυμάτων
Προκειμένου να θωρακιστούν, τα ευρωπαϊκά χρηματοπιστωτικά ιδρύματα επενδύουν σε τεχνολογίες δεδομένων (Big Data) και τεχνητή νοημοσύνη για την πρόβλεψη των επιπτώσεων της ζέστης. Η ενσωμάτωση των ESG κριτηρίων (Environmental, Social, Governance) δεν αφορά πλέον μόνο το «πράσινο marketing», αλλά την επιβίωση. Οι τράπεζες που θα αποτύχουν να προσαρμοστούν θα βρεθούν αντιμέτωπες με υψηλότερες κεφαλαιακές απαιτήσεις από τους επόπτες, καθώς ο κίνδυνος που φέρουν στους ισολογισμούς τους θα θεωρείται υψηλότερος.
Συμπερασματικά, η ακραία ζέστη αναγκάζει τον τραπεζικό τομέα να κοιτάξει πέρα από τα τριμηνιαία αποτελέσματα. Η σταθερότητα του συστήματος εξαρτάται πλέον από την ικανότητά του να προβλέπει το απρόβλεπτο και να τιμολογεί σωστά έναν κίνδυνο που, αν και αόρατος, έχει τη δύναμη να «λιώσει» ακόμα και τους πιο ισχυρούς ισολογισμούς.





