Η ψηφιακή οικονομία της Ελλάδας βιώνει μια από τις πιο σημαντικές στιγμές της, καθώς το σύστημα άμεσων πληρωμών IRIS, που ξεκίνησε ως μια τοπική τραπεζική πρωτοβουλία, μετατρέπεται πλέον σε έναν διεθνή παίκτη. Από τα τέλη Ιουνίου 2026, η διασύνδεση του IRIS με την Ευρωπαϊκή Συμμαχία Πληρωμών (EuroPA - European Payments Alliance) σηματοδοτεί την έναρξη μιας νέας εποχής, όπου τα σύνορα στις χρηματικές μεταφορές παύουν να αποτελούν εμπόδιο για τον μέσο πολίτη.
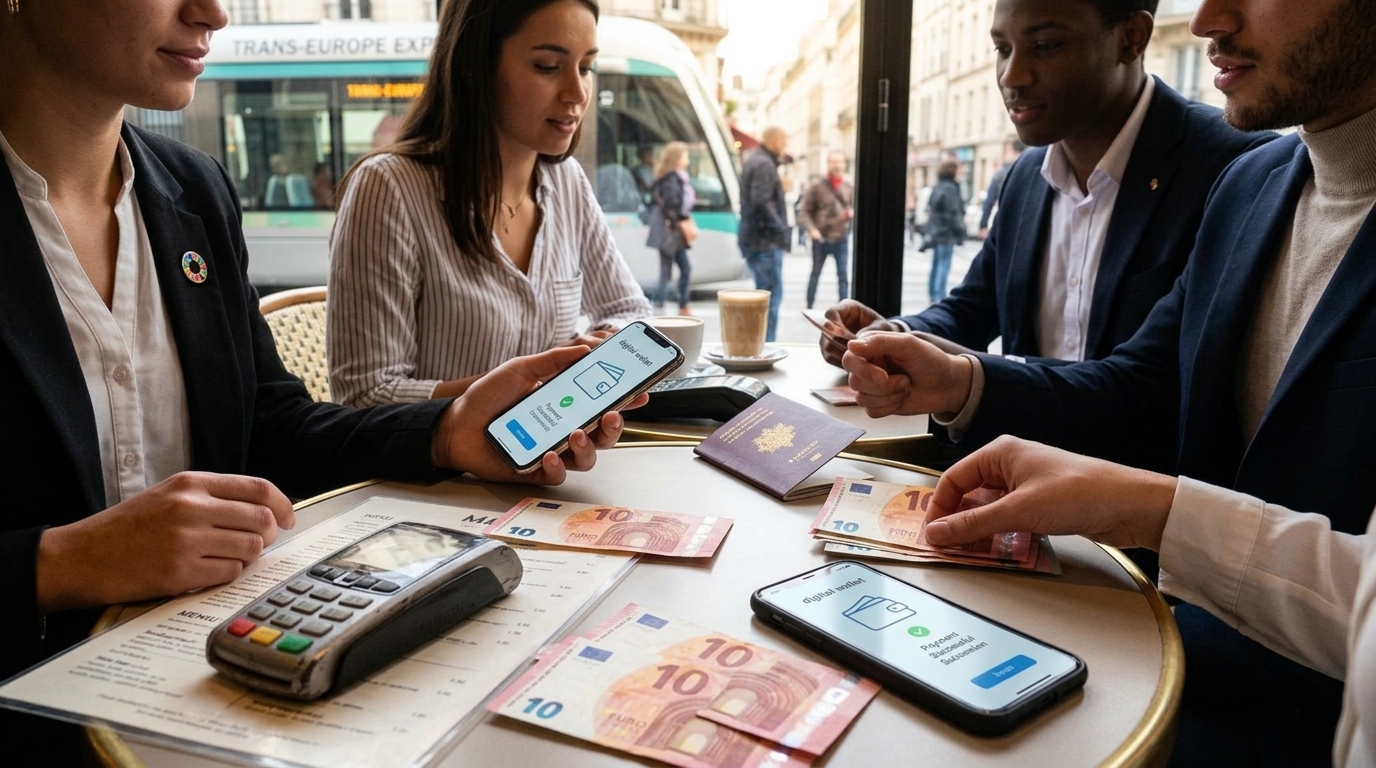
Η κίνηση αυτή δεν είναι απλώς μια τεχνική αναβάθμιση· είναι μια στρατηγική απάντηση της Ευρωζώνης στην κυριαρχία των αμερικανικών κολοσσών, όπως η Visa και η Mastercard. Μέσω της πλατφόρμας EuroPA, το IRIS συνδέεται πλέον με αντίστοιχα συστήματα άλλων χωρών, όπως το Bizum στην Ισπανία και την Ανδόρα, και το Bancomat Pay στην Ιταλία. Αυτό επιτρέπει στους χρήστες να στέλνουν και να λαμβάνουν χρήματα σε πραγματικό χρόνο, χρησιμοποιώντας μόνο τον αριθμό του κινητού τους τηλεφώνου, χωρίς την ανάγκη για IBAN ή την αναμονή των παραδοσιακών εμβασμάτων.
Η Συμμαχία EuroPA και η Γεωγραφική Επέκταση
Η European Payments Alliance αποτελεί τον ακρογωνιαίο λίθο αυτής της μετάβασης. Στην πρώτη φάση, η διασύνδεση επικεντρώνεται στον μεσογειακό άξονα, όπου τα συστήματα άμεσων πληρωμών έχουν ήδη υψηλή διείσδυση. Οι Έλληνες ταξιδιώτες στην Ιταλία ή την Ισπανία μπορούν πλέον να μοιράζονται έξοδα εστιατορίου ή να πληρώνουν μικροποσά σε εμπόρους με την ίδια ευκολία που το κάνουν στην Αθήνα. Η EuroPA στοχεύει να καλύψει το σύνολο της Ευρωζώνης έως το 2027, δημιουργώντας ένα ομοιογενές δίκτυο που θα παρακάμπτει το παραδοσιακό τραπεζικό σύστημα ανταπόκρισης (correspondent banking).
Η σημασία αυτής της συνεργασίας έγκειται στην «διαλειτουργικότητα». Μέχρι πρότινος, τα συστήματα αυτά ήταν «κλειστά οικοσυστήματα». Ένας χρήστης του IRIS δεν μπορούσε να αλληλεπιδράσει με έναν χρήστη του Bizum. Η γέφυρα που χτίστηκε επιτρέπει την άμεση εκκαθάριση συναλλαγών (instant settlement) σε δευτερόλεπτα, 24 ώρες το 24ωρο, 365 ημέρες το χρόνο. Για την ελληνική αγορά, όπου το IRIS έχει ήδη ξεπεράσει τους 3 εκατομμύρια χρήστες, η εξέλιξη αυτή προσδίδει τεράστια προστιθέμενη αξία.
Τα Όρια Συναλλαγών και το Ρυθμιστικό Πλαίσιο
Παρά την ελευθερία που προσφέρει η διασυνοριακή χρήση, υπάρχουν σαφείς περιορισμοί που αποσκοπούν στην ασφάλεια και την καταπολέμηση της απάτης. Το ημερήσιο όριο για τις μεταφορές μεταξύ ιδιωτών (P2P) παραμένει, στην παρούσα φάση, στα 500 ευρώ. Αυτό το όριο κρίθηκε απαραίτητο για να αποτραπούν μεγάλες απώλειες σε περίπτωση υποκλοπής στοιχείων, καθώς η ταχύτητα των άμεσων πληρωμών καθιστά την ανάκληση της συναλλαγής εξαιρετικά δύσκολη.
Ωστόσο, για τις πληρωμές σε εμπόρους (P2B), τα όρια είναι πιο ελαστικά και εξαρτώνται από την τράπεζα του κάθε χρήστη και το προφίλ κινδύνου. Η Ευρωπαϊκή Ένωση, μέσω του Κανονισμού για τις Άμεσες Πληρωμές (Instant Payments Regulation), επιβάλλει πλέον στις τράπεζες να προσφέρουν αυτές τις υπηρεσίες χωρίς πρόσθετο κόστος σε σχέση με τα απλά εμβάσματα. Αυτό σημαίνει ότι για τον καταναλωτή, η αποστολή χρημάτων στη Μαδρίτη μέσω IRIS θα είναι σύντομα – αν δεν είναι ήδη – δωρεάν ή με ελάχιστη χρέωση, ανατρέποντας τα δεδομένα των υψηλών προμηθειών που ίσχυαν για δεκαετίες.
Η Απειλή για τις Κάρτες και το Μέλλον των Πληρωμών
Γιατί οι τράπεζες και η ΕΕ προωθούν τόσο έντονα το IRIS και την EuroPA; Η απάντηση βρίσκεται στα «interchange fees» (προμήθειες διασύνδεσης). Κάθε φορά που χρησιμοποιείτε μια κάρτα Visa ή Mastercard, ο έμπορος πληρώνει μια προμήθεια, μέρος της οποίας καταλήγει στους αμερικανικούς οργανισμούς. Οι πληρωμές από λογαριασμό σε λογαριασμό (Account-to-Account - A2A), όπως το IRIS, αφαιρούν τον μεσάζοντα. Αυτό μειώνει το κόστος για τις επιχειρήσεις και ενισχύει την ευρωπαϊκή «στρατηγική αυτονομία» στον τομέα των χρηματοοικονομικών υποδομών.
- Μείωση Κόστους: Οι έμποροι απαλλάσσονται από το υψηλό κόστος ενοικίασης POS και τις προμήθειες των σχημάτων καρτών.
- Ταχύτητα: Τα χρήματα πιστώνονται στον λογαριασμό του παραλήπτη σε λιγότερο από 10 δευτερόλεπτα.
- Ασφάλεια: Χρήση βιομετρικών δεδομένων και ισχυρής ταυτοποίησης μέσω των mobile banking apps.
Συμπερασματικά, η έξοδος του IRIS στην Ευρώπη δεν είναι απλώς μια διευκόλυνση για τον τουρισμό. Είναι το πρώτο βήμα για τη δημιουργία ενός «Ευρωπαϊκού Πορτοφολιού» που θα ανταγωνίζεται στα ίσα την Apple Pay και την Google Pay, βασισμένο σε ευρωπαϊκές τραπεζικές υποδομές. Η ενοποίηση των πληρωμών είναι η τελευταία πράξη της ολοκλήρωσης της ενιαίας αγοράς, και η Ελλάδα, μέσω του IRIS, βρίσκεται στην πρώτη γραμμή αυτής της ψηφιακής επανάστασης.