

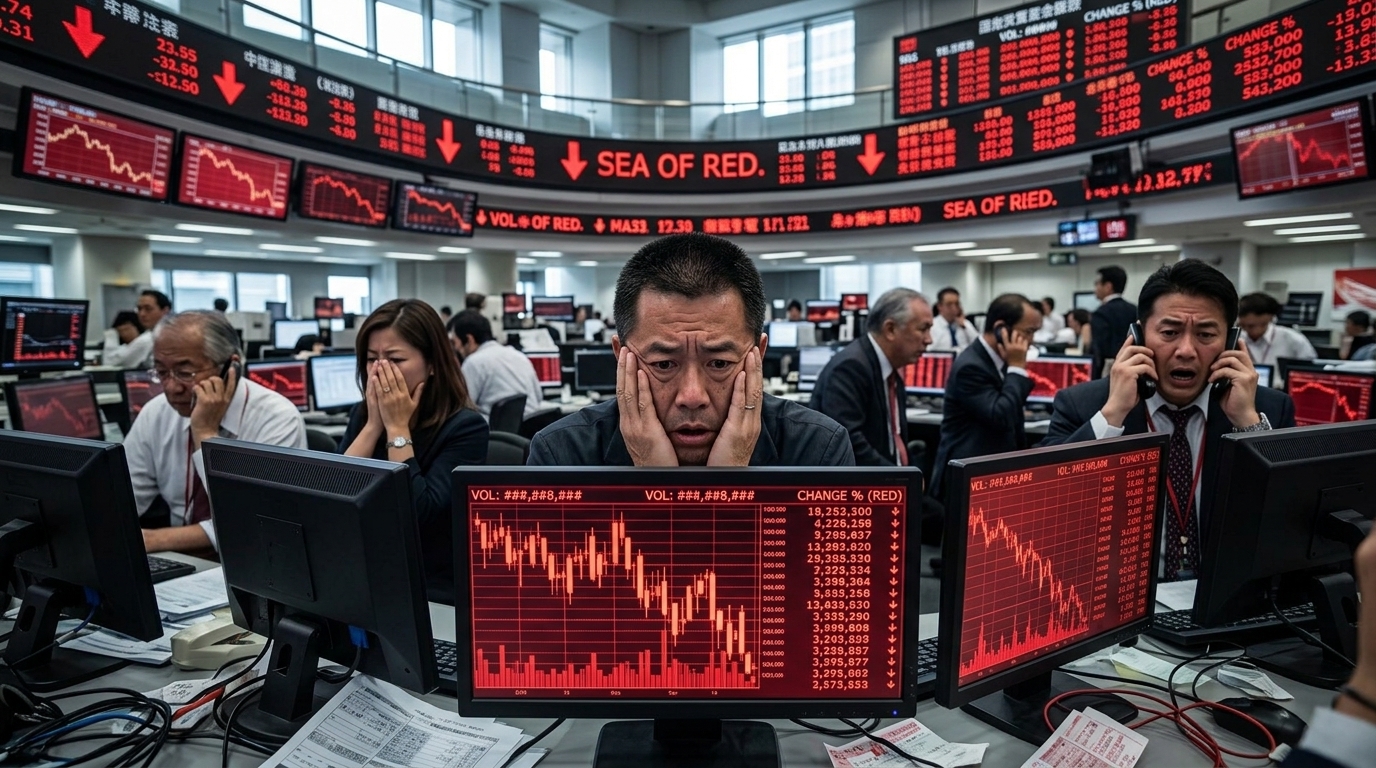
Η ευφορία που χαρακτήρισε το πρώτο μισό του 2024 και τις αρχές του 2025, τροφοδοτούμενη από την υπόσχεση μιας νέας βιομηχανικής επανάστασης μέσω της Τεχνητής Νοημοσύνης (AI), φαίνεται να δίνει τη θέση της σε έναν σκληρό ρεαλισμό. Οι παγκόσμιες αγορές βιώνουν μια περίοδο έντονης μεταβλητότητας, με τις ρευστοποιήσεις να ξεκινούν από το κλείσιμο της Wall Street και να μεταφέρονται σαν ντόμινο στα χρηματιστήρια της Ασίας και της Ευρώπης. Το ερώτημα που πλανιέται πλέον πάνω από τα τερματικά του Bloomberg δεν είναι το «αν» η ΑΙ θα αλλάξει τον κόσμο, αλλά το «πότε» και με τι κόστος για τους μετόχους.
Η Αμφισβήτηση των «Υπέροχων Επτά»
Για μήνες, οι λεγόμενες «Magnificent Seven» (Nvidia, Microsoft, Alphabet, Amazon, Apple, Meta, Tesla) αποτελούσαν το μοναδικό στήριγμα των δεικτών. Ωστόσο, οι πρόσφατες ανακοινώσεις εταιρικών αποτελεσμάτων άνοιξαν τον ασκό του Αιόλου. Παρά τα εντυπωσιακά έσοδα, οι κεφαλαιουχικές δαπάνες (CAPEX) για την ανάπτυξη υποδομών AI έχουν εκτοξευθεί σε επίπεδα που προκαλούν ίλιγγο. Οι επενδυτές αρχίζουν να συνειδητοποιούν ότι η απόσβεση αυτών των δισεκατομμυρίων δεν θα είναι ούτε άμεση ούτε εγγυημένη. Η Nvidia, η «σημαιοφόρος» της ανόδου, είδε την κεφαλαιοποίησή της να δέχεται ισχυρές πιέσεις, παρασύροντας ολόκληρο τον κλάδο των ημιαγωγών.
Η κατάσταση επιδεινώθηκε από τη συνειδητοποίηση ότι πολλές επιχειρήσεις που υιοθετούν την ΑΙ δεν έχουν καταφέρει ακόμα να μεταφράσουν την τεχνολογία σε ουσιαστική αύξηση της παραγωγικότητας ή των περιθωρίων κέρδους τους. Αυτό το «χάσμα προσδοκιών» είναι που τροφοδοτεί το τρέχον κύμα πωλήσεων. Όταν η αγορά τιμολογεί την τελειότητα και λαμβάνει απλώς «καλά» αποτελέσματα, η διόρθωση είναι αναπόφευκτη.
Το Φαινόμενο Ντόμινο στην Ασία και την Ευρώπη
Η νύχτα στις ασιατικές αγορές ήταν εφιαλτική. Ο δείκτης Nikkei 225 στο Τόκιο κατέγραψε μία από τις χειρότερες συνεδριάσεις των τελευταίων ετών, καθώς η ενίσχυση του γεν – σε συνδυασμό με την τεχνολογική υποχώρηση – ανάγκασε πολλούς traders να κλείσουν θέσεις «carry trade». Στη Νότια Κορέα, ο δείκτης Kospi δέχθηκε πλήγμα από τις απώλειες της Samsung και της SK Hynix, οι οποίες είναι άμεσα συνδεδεμένες με την εφοδιαστική αλυσίδα των τσιπ ΑΙ.
Στην Ευρώπη, οι δείκτες άνοιξαν με αρνητικό πρόσημο, με τον τεχνολογικό κλάδο (Stoxx Europe 600 Technology) να ηγείται της πτώσης. Οι αναλυτές επισημαίνουν ότι η μεταβλητότητα δεν οφείλεται μόνο σε εσωτερικούς παράγοντες της αγοράς, αλλά και σε μια ευρύτερη μακροοικονομική αβεβαιότητα. Παρόλο που ο πληθωρισμός δείχνει σημάδια αποκλιμάκωσης, ο φόβος μιας πιθανής ύφεσης στις ΗΠΑ επανήλθε στο προσκήνιο, καθιστώντας τις υψηλές αποτιμήσεις των τεχνολογικών μετοχών ακόμα πιο ευάλωτες.
Είναι μια Φούσκα που Σκάει;
Πολλοί παρατηρητές σπεύδουν να συγκρίνουν την τρέχουσα κατάσταση με τη φούσκα των dot-com το 2000. Υπάρχουν όμως σημαντικές διαφορές. Το 2000, πολλές εταιρείες δεν είχαν καν έσοδα. Σήμερα, οι κολοσσοί της τεχνολογίας διαθέτουν τεράστια ταμειακά διαθέσιμα και κυριαρχούν στην παγκόσμια οικονομία. Το πρόβλημα δεν είναι η βιωσιμότητα των εταιρειών, αλλά η υπερβολική αισιοδοξία που είχε ενσωματωθεί στις τιμές των μετοχών.
- Οι αποτιμήσεις είχαν ξεφύγει από κάθε ιστορικό μέσο όρο.
- Η συγκέντρωση του κινδύνου σε ελάχιστες μετοχές κατέστησε το σύστημα ασταθές.
- Τα επιτόκια παραμένουν σε επίπεδα που δεν ευνοούν το ρίσκο χωρίς άμεση ανταπόδοση.
Η τρέχουσα διόρθωση μπορεί να θεωρηθεί ως μια «εκκαθάριση» των κερδοσκοπικών θέσεων, επιτρέποντας στην αγορά να βρει πιο λογικά επίπεδα στήριξης. Ωστόσο, η ψυχολογία των επενδυτών έχει τρωθεί και η εμπιστοσύνη δεν αποκαθίσταται από τη μια μέρα στην άλλη.
Συμπέρασμα: Η Επόμενη Μέρα
Η Τεχνητή Νοημοσύνη παραμένει μια μετασχηματιστική δύναμη, αλλά η αγορά απαιτεί πλέον αποδείξεις και όχι μόνο υποσχέσεις. Οι επόμενοι μήνες θα είναι κρίσιμοι, καθώς οι εταιρείες θα πρέπει να δείξουν πώς οι επενδύσεις τους στην ΑΙ μεταφράζονται σε πραγματική αξία. Μέχρι τότε, η μεταβλητότητα θα παραμείνει ο κύριος χαρακτηριστικός της Wall Street και των διεθνών αγορών. Η περίοδος του «εύκολου χρήματος» μέσω του AI hype τελείωσε, δίνοντας τη θέση της σε μια εποχή όπου η επιλεκτικότητα και η θεμελιώδης ανάλυση θα έχουν τον πρώτο λόγο.
«Η αγορά είναι ένας μηχανισμός ψηφοφορίας βραχυπρόθεσμα, αλλά ένας μηχανισμός ζυγίσματος μακροπρόθεσμα. Αυτή τη στιγμή, η ζυγαριά της ΑΙ δείχνει ότι το βάρος των προσδοκιών ήταν υπερβολικό για τους ώμους της πραγματικής οικονομίας.»





