

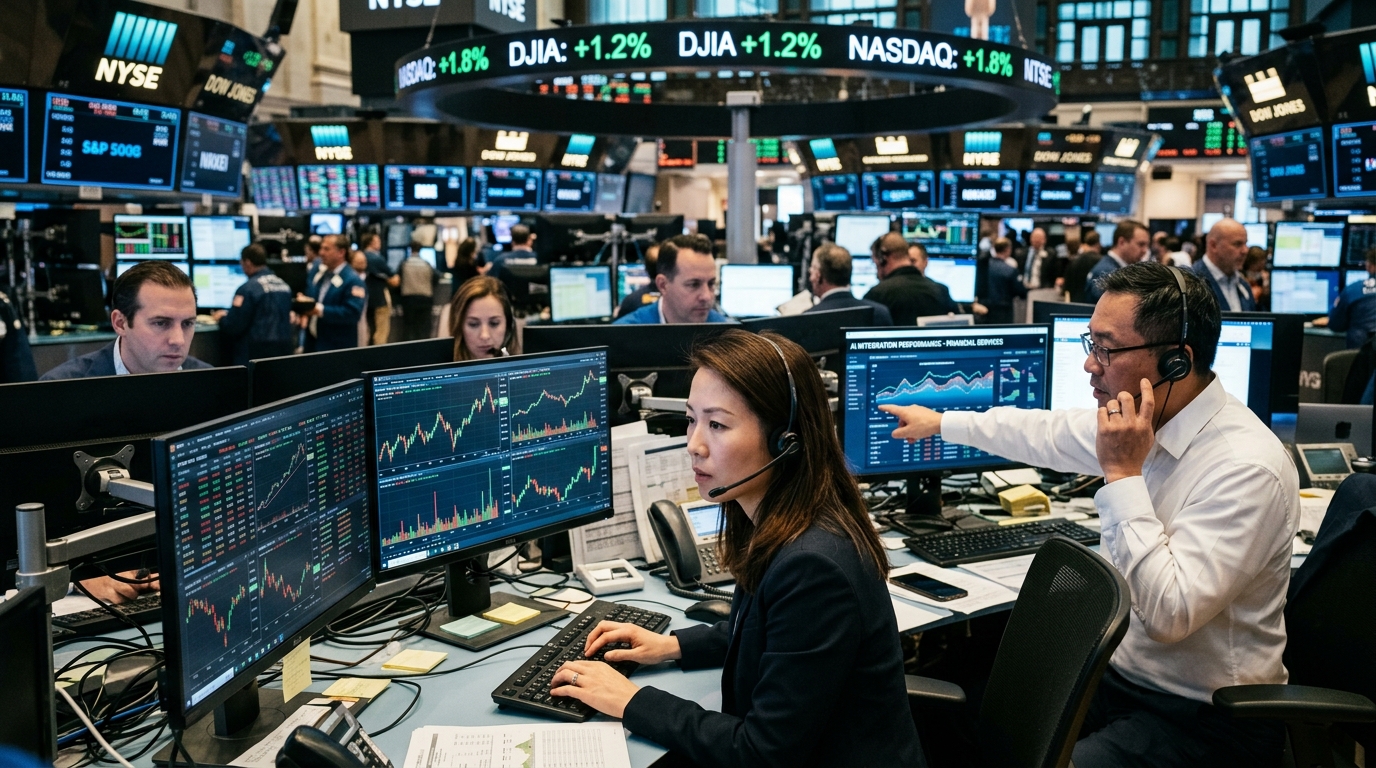
Καθώς διανύουμε τον Μάιο του 2026, η εικόνα της παγκόσμιας αγοράς Τεχνητής Νοημοσύνης (AI) αρχίζει να ξεκαθαρίζει, αποκαλύπτοντας έναν αδιαμφισβήτητο νικητή στην κούρσα της υιοθέτησης: τον χρηματοπιστωτικό τομέα. Σύμφωνα με πρόσφατες αναλύσεις, οι τράπεζες, οι ασφαλιστικές εταιρείες και οι πάροχοι πληρωμών δεν πειραματίζονται πλέον απλώς με τη γεννητική AI (Generative AI), αλλά την ενσωματώνουν στον πυρήνα των λειτουργιών τους, αφήνοντας πίσω κλάδους όπως η λιανική πώληση και η μεταποίηση.
Η Σύγκλιση Δεδομένων και Κεφαλαίου
Γιατί όμως ο χρηματοπιστωτικός τομέας προηγείται με τέτοια διαφορά; Η απάντηση κρύβεται στη φύση των δεδομένων. Οι τράπεζες κάθονται πάνω σε βουνά δομημένων και αδόμητων δεδομένων εδώ και δεκαετίες. Σε αντίθεση με τη βαριά βιομηχανία, όπου η AI απαιτεί συχνά δαπανηρές αναβαθμίσεις υλικού (hardware), στον κόσμο των οικονομικών, η AI είναι κυρίως ζήτημα λογισμικού και υπολογιστικής ισχύος. Η ικανότητα των αλγορίθμων να αναλύουν μοτίβα συναλλαγών σε πραγματικό χρόνο για τον εντοπισμό απάτης ή την αξιολόγηση πιστωτικού κινδύνου έχει μετατραπεί από ανταγωνιστικό πλεονέκτημα σε απόλυτη αναγκαιότητα.
Οι επενδύσεις είναι ιλιγγιώδεις. Μεγάλες τράπεζες όπως η JPMorgan Chase και η Goldman Sachs έχουν αυξήσει τους προϋπολογισμούς τους για την τεχνολογία κατά 25% μέσα στο τελευταίο έτος, εστιάζοντας αποκλειστικά σε «πράκτορες AI» (AI agents) που μπορούν να εκτελούν σύνθετες εργασίες, από τη διαχείριση χαρτοφυλακίων έως τη συμμόρφωση με τους κανονισμούς. Αυτή η στροφή δεν αφορά πλέον μόνο τη μείωση του κόστους, αλλά τη δημιουργία νέων πηγών εσόδων μέσω υπερ-εξατομικευμένων χρηματοοικονομικών προϊόντων.
Από τα Chatbots στους Αυτόνομους Οικονομικούς Συμβούλους
Το 2024 και το 2025 ήταν τα χρόνια των chatbots. Το 2026, όμως, είναι η χρονιά της αυτονομίας. Οι χρηματοοικονομικές υπηρεσίες έχουν περάσει σε ένα μοντέλο όπου η AI δεν απαντά απλώς σε ερωτήσεις, αλλά λαμβάνει αποφάσεις. Στον τομέα του wealth management, οι αλγόριθμοι πλέον αναπροσαρμόζουν χαρτοφυλάκια σε χιλιοστά του δευτερολέπτου, αντιδρώντας σε γεωπολιτικές ειδήσεις πριν καν προλάβει ο ανθρώπινος αναλυτής να διαβάσει τον τίτλο της είδησης.
Επιπλέον, η Generative AI έχει φέρει επανάσταση στο back-office. Η σύνταξη νομικών εγγράφων, η ανάλυση συμβάσεων και ο έλεγχος συμμόρφωσης (compliance), εργασίες που κάποτε απαιτούσαν στρατιές δικηγόρων και αναλυτών, πλέον διεκπεραιώνονται από εξειδικευμένα γλωσσικά μοντέλα με ακρίβεια που αγγίζει το 99%. Αυτό επιτρέπει στα χρηματοπιστωτικά ιδρύματα να λειτουργούν με πρωτοφανή ταχύτητα, μειώνοντας δραστικά τον χρόνο έγκρισης δανείων και την επεξεργασία διεθνών πληρωμών.
Ο ρόλος της Ρύθμισης και η Ευρωπαϊκή Πραγματικότητα
Παρά την ταχεία πρόοδο, ο δρόμος δεν είναι χωρίς εμπόδια. Η Ευρωπαϊκή Ένωση, μέσω του AI Act, έχει θέσει αυστηρούς κανόνες για τη χρήση της τεχνολογίας σε «τομείς υψηλού κινδύνου», στους οποίους περιλαμβάνεται η αξιολόγηση της πιστοληπτικής ικανότητας. Οι ελληνικές συστημικές τράπεζες, αν και ακολουθούν τις διεθνείς τάσεις, βρίσκονται αντιμέτωπες με την πρόκληση της ισορροπίας μεταξύ καινοτομίας και προστασίας των καταναλωτών. Η «διαφάνεια των αλγορίθμων» (explainability) είναι το νέο μεγάλο στοίχημα: οι τράπεζες πρέπει να είναι σε θέση να εξηγήσουν γιατί η AI απέρριψε ένα δάνειο, διαφορετικά κινδυνεύουν με εξοντωτικά πρόστιμα.
Στην Ελλάδα, βλέπουμε μια σημαντική προσπάθεια ψηφιακού μετασχηματισμού. Οι παραδοσιακοί παίκτες συνεργάζονται με fintech startups για να προσφέρουν λύσεις «ανοιχτής τραπεζικής» (open banking) ενισχυμένες με AI. Η χρήση της τεχνητής νοημοσύνης για την πρόβλεψη της συμπεριφοράς των πελατών επιτρέπει στις ελληνικές τράπεζες να προσφέρουν προληπτική διαχείριση χρεών, βοηθώντας στην αποφυγή δημιουργίας νέων κόκκινων δανείων, ένα ζήτημα με ιδιαίτερη βαρύτητα για την εγχώρια οικονομία.
Το Μέλλον: Μια Αγορά Χωρίς Τριβές;
Η κυριαρχία του χρηματοπιστωτικού τομέα στην AI προδιαγράφει ένα μέλλον όπου οι οικονομικές συναλλαγές θα είναι σχεδόν αόρατες και χωρίς τριβές. Ωστόσο, αυτή η εξέλιξη εγείρει ερωτήματα σχετικά με τη συγκέντρωση ισχύος. Εάν μόνο οι μεγάλες τράπεζες με τους τεράστιους προϋπολογισμούς μπορούν να αναπτύξουν την πιο προηγμένη AI, τι σημαίνει αυτό για τον ανταγωνισμό και τον τελικό καταναλωτή; Η κούρσα συνεχίζεται, και ενώ οι χρηματοοικονομικές υπηρεσίες έχουν το προβάδισμα, η πρόκληση τώρα είναι να διασφαλιστεί ότι αυτή η τεχνολογική υπεροχή θα μεταφραστεί σε πραγματικό όφελος για την κοινωνία και όχι μόνο σε αυξημένα μερίσματα για τους μετόχους.





