

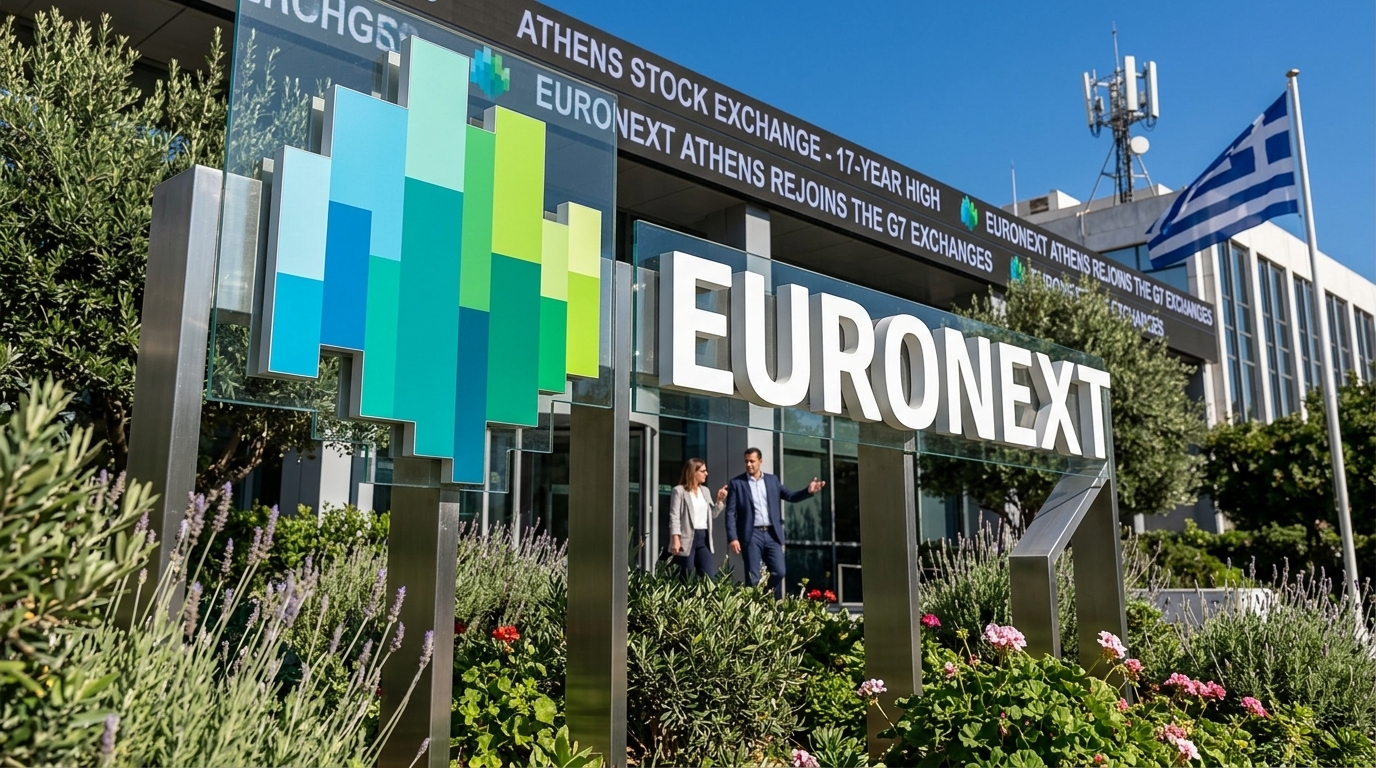
Το πρώτο εξάμηνο του 2026 θα μείνει στην ιστορία της ελληνικής κεφαλαιαγοράς ως η περίοδος της οριστικής «ενηλικίωσης» και της επιστροφής στην κανονικότητα των ανεπτυγμένων αγορών. Μετά από μια δεκαπενταετία κρίσεων, αναδιαρθρώσεων και αβεβαιότητας, το Χρηματιστήριο Αθηνών —πλέον υπό την ομπρέλα της Euronext— κατέγραψε επιδόσεις που συγκρίνονται μόνο με τις «χρυσές» εποχές προ της παγκόσμιας χρηματοπιστωτικής κρίσης του 2008. Ο Γενικός Δείκτης, με κέρδη που ξεπερνούν το 16% από τις αρχές του έτους, δεν είναι απλώς ένας αριθμός σε μια οθόνη· είναι ο καθρέφτης μιας οικονομίας που ανακτά τη χαμένη της αξιοπιστία.
Η Τραπεζική Αντεπίθεση και τα Μερίσματα
Ο κλάδος που ηγήθηκε αυτής της ανόδου δεν θα μπορούσε να είναι άλλος από τον τραπεζικό. Οι τέσσερις συστημικές τράπεζες (Εθνική, Πειραιώς, Eurobank, Alpha Bank) παρουσίασαν αποτελέσματα-ρεκόρ για τη χρήση του 2025, τα οποία κεφαλαιοποιήθηκαν στο πρώτο μισό του 2026. Η πλήρης αποεπένδυση του ΤΧΣ και η επιστροφή σε μια γενναιόδωρη μερισματική πολιτική —με αποδόσεις που σε ορισμένες περιπτώσεις αγγίζουν το 6%— προσέλκυσαν τεράστια κεφάλαια από το εξωτερικό. Οι ξένοι θεσμικοί επενδυτές, που πλέον ελέγχουν πάνω από το 65% της ελεύθερης διασποράς των μεγάλων εισηγμένων, βλέπουν στις ελληνικές τράπεζες έναν συνδυασμό χαμηλών πολλαπλασιαστών κερδών (P/E) και υψηλής κερδοφορίας λόγω των επιτοκίων και της πιστωτικής επέκτασης.
- Η Εθνική Τράπεζα προσέγγισε επίπεδα κεφαλαιοποίησης που είχαμε να δούμε από το 2009.
- Η Τράπεζα Πειραιώς αναδείχθηκε σε «πρωταθλήτρια» αποδόσεων, ωφελούμενη από την πλήρη εξυγίανση του ισολογισμού της.
- Η Eurobank και η Alpha Bank ενίσχυσαν την παρουσία τους στην ευρύτερη περιοχή της ΝΑ Ευρώπης, προσφέροντας γεωγραφική διαφοροποίηση.
Ενέργεια και Υποδομές: Οι Πυλώνες της Πραγματικής Οικονομίας
Πέρα από τα χρηματοοικονομικά, η πραγματική οικονομία έδωσε το δικό της δυναμικό «παρών». Ο κλάδος της ενέργειας και των υποδομών αποτέλεσε τον δεύτερο μεγάλο πυλώνα της ανόδου. Εταιρείες όπως η Metlen (πρώην Μυτιληναίος), η ΔΕΗ και η Τέρνα Ενεργειακή βρέθηκαν στο επίκεντρο του επενδυτικού ενδιαφέροντος, καθώς η Ελλάδα μετατρέπεται σε ενεργειακό κόμβο της Νοτιοανατολικής Ευρώπης. Η ΔΕΗ, ειδικότερα, με τη στρατηγική της για την πράσινη μετάβαση και την επέκταση στη Ρουμανία, είδε τη μετοχή της να καταγράφει νέα ιστορικά υψηλά, αποδεικνύοντας ότι ο μετασχηματισμός μιας πρώην δυσκίνητης δημόσιας επιχείρησης σε έναν σύγχρονο ευρωπαϊκό ενεργειακό παίκτη είναι εφικτός.
«Η ελληνική αγορά δεν είναι πλέον ένα στοίχημα υψηλού ρισκίου, αλλά ένας προορισμός για κεφάλαια που αναζητούν ανάπτυξη σε ένα περιβάλλον σταθερότητας εντός της Ευρωζώνης», σημειώνει κορυφαίος αναλυτής της Morgan Stanley.
Στις υποδομές, ο όμιλος ΓΕΚ ΤΕΡΝΑ και η Intrakat (πλέον Aktor Group) κεφαλαιοποίησαν τα τεράστια ανεκτέλεστα έργα που χρηματοδοτούνται από το Ταμείο Ανάκαμψης. Η ολοκλήρωση μεγάλων οδικών αξόνων και η έναρξη των έργων για τη Γραμμή 4 του Μετρό και το Ελληνικό δημιούργησαν ένα κλίμα αισιοδοξίας που διαχύθηκε σε όλο το φάσμα της μεσαίας κεφαλαιοποίησης.
Η Ένταξη στην Euronext και η Νέα Ψηφιακή Εποχή
Ένας κρίσιμος παράγοντας που συχνά υποτιμάται είναι η τεχνολογική και θεσμική αναβάθμιση του ίδιου του Χρηματιστηρίου. Η πλήρης ενσωμάτωση στις πλατφόρμες της Euronext το 2025 άρχισε να αποδίδει καρπούς το 2026. Η αυξημένη ορατότητα, η ευκολία πρόσβασης για τους Ευρωπαίους ιδιώτες επενδυτές και η μείωση του κόστους συναλλαγών οδήγησαν σε αύξηση της μέσης ημερήσιας αξίας συναλλαγών, η οποία πλέον υπερβαίνει σταθερά τα 150 εκατομμύρια ευρώ. Επιπλέον, η εισαγωγή νέων τεχνολογικών εταιρειών και η χρήση εργαλείων τεχνητής νοημοσύνης για την ανάλυση δεδομένων αγοράς έχουν καταστήσει το Euronext Athens μια σύγχρονη αγορά, ικανή να ανταγωνιστεί το Μιλάνο ή τη Μαδρίτη.
Προκλήσεις και Προοπτικές για το β' Εξάμηνο
Παρά τον ενθουσιασμό, οι προκλήσεις παραμένουν. Ο πληθωρισμός, αν και αποκλιμακώνεται, διατηρεί τα επιτόκια σε επίπεδα που θα μπορούσαν να επηρεάσουν την κατανάλωση και το κόστος δανεισμού των επιχειρήσεων. Παράλληλα, οι γεωπολιτικές εντάσεις στην Ανατολική Μεσόγειο και την Ουκρανία αποτελούν πάντα έναν αστάθμητο παράγοντα. Ωστόσο, η ελληνική αγορά φαίνεται να έχει χτίσει ισχυρές αντιστάσεις. Με το δημόσιο χρέος σε τροχιά δραστικής μείωσης και την επενδυτική βαθμίδα να είναι πλέον δεδομένη, το Χρηματιστήριο Αθηνών δεν κοιτάζει πια το παρελθόν με νοσταλγία, αλλά το μέλλον με αυτοπεποίθηση. Οι αναλυτές εκτιμούν ότι αν διατηρηθεί ο ρυθμός ανάπτυξης του ΑΕΠ πάνω από το 2,5%, ο Γενικός Δείκτης θα μπορούσε να προσεγγίσει τις 1.750 μονάδες μέχρι το τέλος του έτους, κλείνοντας οριστικά τον κύκλο της «χαμένης δεκαετίας».





