

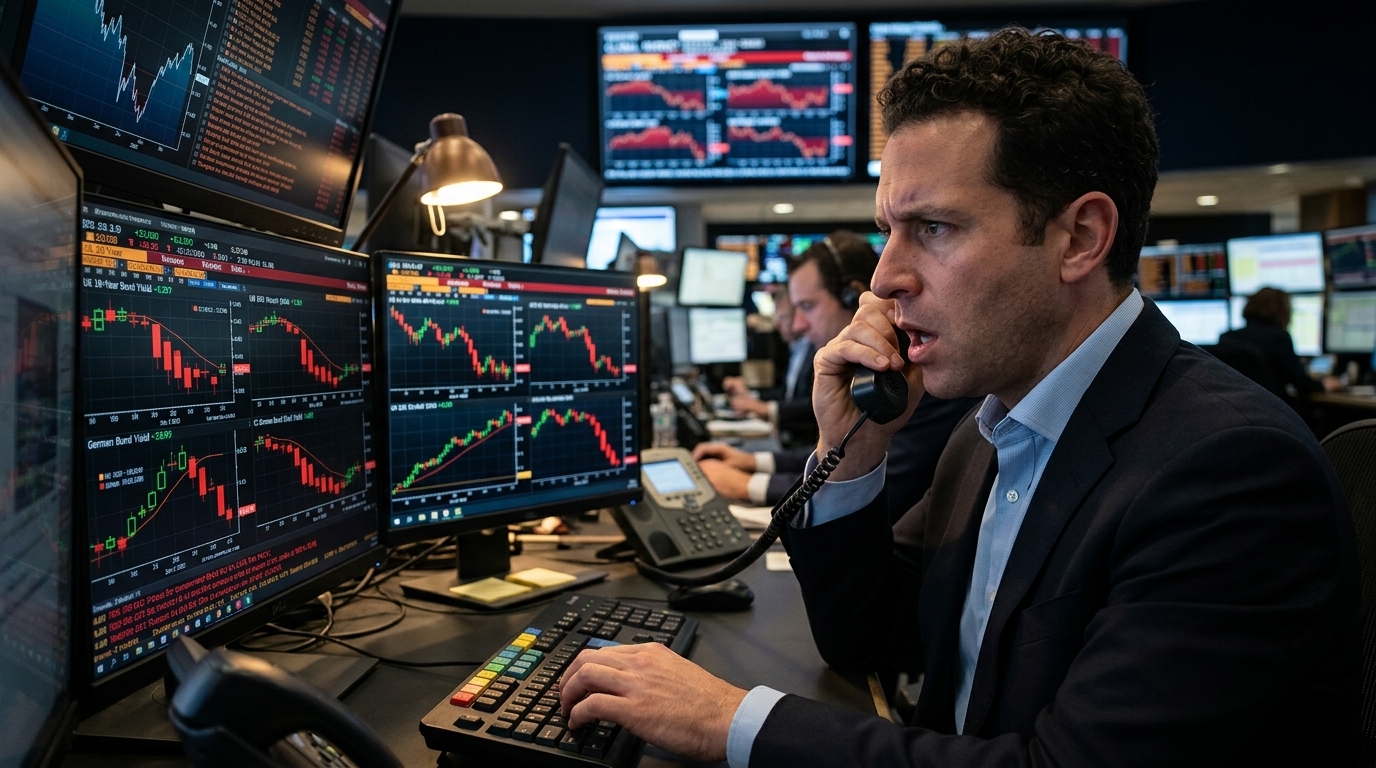
Για πολλούς μήνες, η Wall Street και οι διεθνείς αγορές λειτουργούσαν υπό την επήρεια μιας παράξενης ευφορίας. Παρά τις γεωπολιτικές εντάσεις, τον επίμονο πληθωρισμό και τα υψηλά επιτόκια, οι επενδυτές αγόραζαν μετοχές σαν να είχε βρεθεί το μαγικό φίλτρο που εξουδετερώνει τους νόμους της οικονομικής βαρύτητας. Ωστόσο, οι τελευταίες ημέρες δείχνουν ότι η πραγματικότητα επιστρέφει με εκδικητική διάθεση. Το «μεγάλο ξεπούλημα» των ομολόγων, που ξεκίνησε αθόρυβα, έχει πλέον μετατραπεί σε μια θύελλα που παρασύρει και τις μετοχές, ξυπνώντας μνήμες από το καταστροφικό 2022.
Η Επέλαση των Αποδόσεων και το Τέλος των Ψευδαισθήσεων
Η βασική αιτία της αναταραχής εντοπίζεται στην αγορά των κρατικών ομολόγων, η οποία θεωρείται η ραχοκοκαλιά του παγκόσμιου χρηματοπιστωτικού συστήματος. Όταν οι τιμές των ομολόγων πέφτουν, οι αποδόσεις τους (yields) ανεβαίνουν. Η απόδοση του αμερικανικού 10ετούς ομολόγου, που αποτελεί το σημείο αναφοράς για το κόστος δανεισμού παγκοσμίως, άρχισε να σκαρφαλώνει ξανά σε επίπεδα που προκαλούν ίλιγγο. Αυτή η κίνηση δεν είναι απλώς μια τεχνική διόρθωση· είναι μια δήλωση των αγορών ότι τα επιτόκια θα παραμείνουν «υψηλότερα για μεγαλύτερο χρονικό διάστημα» (higher for longer).
Οι επενδυτές, που μέχρι πρόσφατα στοιχημάτιζαν σε αλυσιδωτές μειώσεις επιτοκίων από τη Fed και την ΕΚΤ μέσα στο 2026, αναγκάζονται τώρα να αναθεωρήσουν. Ο πληθωρισμός αποδεικνύεται πιο «κολλώδης» από ό,τι αναμενόταν, ειδικά στον τομέα των υπηρεσιών και της ενέργειας. Καθώς οι αποδόσεις των ομολόγων αυξάνονται, οι μετοχές χάνουν την ελκυστικότητά τους. Γιατί να ρισκάρει κανείς στην ασταθή χρηματιστηριακή αγορά όταν μπορεί να εξασφαλίσει μια αξιοπρεπή και σίγουρη απόδοση από τα κρατικά χρεόγραφα;
Το Φάντασμα του 2022 και η Παγίδα της Συσχέτισης
Ο μεγάλος φόβος των διαχειριστών κεφαλαίων είναι η επιστροφή της «θετικής συσχέτισης» μεταξύ ομολόγων και μετοχών, η οποία στιγμάτισε το 2022. Σε ένα κανονικό οικονομικό περιβάλλον, όταν οι μετοχές πέφτουν, τα ομόλογα ανεβαίνουν λειτουργώντας ως δίχτυ ασφαλείας. Το 2022, όμως, και οι δύο κατηγορίες ενεργητικού κατέρρευσαν ταυτόχρονα, αφήνοντας τους επενδυτές χωρίς καταφύγιο. Τα σημερινά σημάδια δείχνουν ότι ίσως βρισκόμαστε στην αρχή ενός παρόμοιου κύκλου.
Οι τεχνολογικές μετοχές, οι οποίες οδήγησαν το ράλι των προηγούμενων ετών λόγω της έκρηξης της Τεχνητής Νοημοσύνης, είναι οι πλέον ευάλωτες. Οι αποτιμήσεις τους βασίζονται σε μελλοντικά κέρδη, τα οποία «προεξοφλούνται» με βάση τα τρέχοντα επιτόκια. Όσο υψηλότερα είναι τα επιτόκια, τόσο μικρότερη είναι η σημερινή αξία αυτών των μελλοντικών κερδών. Έτσι, ο Nasdaq βρίσκεται στην πρώτη γραμμή των απωλειών, καθώς το αφήγημα της AI έρχεται αντιμέτωπο με τη σκληρή πραγματικότητα του κόστους κεφαλαίου.
Δημοσιονομική Απειλή και Γεωπολιτικό Ρίσκο
Πέρα από τη νομισματική πολιτική, ένας άλλος παράγοντας που τροφοδοτεί το ξεπούλημα των ομολόγων είναι η δημοσιονομική κατάσταση των μεγάλων οικονομιών. Οι Ηνωμένες Πολιτείες συνεχίζουν να παράγουν τεράστια ελλείμματα, αναγκάζοντας το Υπουργείο Οικονομικών να εκδίδει συνεχώς νέο χρέος. Η υπερπροσφορά ομολόγων, σε μια εποχή που οι κεντρικές τράπεζες δεν είναι πλέον οι «αγοραστές έσχατης ανάγκης» (λόγω της ποσοτικής σύσφιξης), πιέζει τις τιμές προς τα κάτω.
Παράλληλα, η γεωπολιτική αστάθεια στη Μέση Ανατολή και την Ουκρανία διατηρεί τις τιμές του πετρελαίου σε υψηλά επίπεδα, τροφοδοτώντας τις πληθωριστικές πιέσεις. Οι αγορές αρχίζουν να συνειδητοποιούν ότι η «χρυσή εποχή» του χαμηλού πληθωρισμού και των μηδενικών επιτοκίων που ακολούθησε την κρίση του 2008 έχει περάσει ανεπιστρεπτί. Η μετάβαση σε αυτό το νέο καθεστώς είναι επώδυνη και γεμάτη αναταράξεις.
Η Στάση της Ευρώπης και του Χρηματιστηρίου Αθηνών
Η Ευρώπη δεν μένει ανεπηρέαστη. Παρά το γεγονός ότι η ευρωπαϊκή οικονομία είναι πιο αδύναμη από την αμερικανική, οι αποδόσεις των γερμανικών Bunds και των γαλλικών ομολόγων ακολουθούν την ανοδική τροχιά των Treasuries. Η ΕΚΤ βρίσκεται σε δύσκολη θέση: πρέπει να αποφασίσει αν θα συνεχίσει να μάχεται τον πληθωρισμό ή αν θα προστατεύσει την ανάπτυξη που καρκινοβατεί.
Στην Ελλάδα, το Χρηματιστήριο Αθηνών, που είχε καταγράψει σημαντικές επιδόσεις το προηγούμενο διάστημα, δέχεται και αυτό πιέσεις. Αν και η ελληνική οικονομία αναπτύσσεται με ρυθμούς πάνω από τον μέσο όρο της Ευρωζώνης, η εγχώρια αγορά παραμένει ευαίσθητη στο διεθνές κλίμα «αποστροφής κινδύνου» (risk-off). Οι τράπεζες, που ωφελήθηκαν από τα υψηλά επιτόκια, αρχίζουν πλέον να ανησυχούν για την πιθανότητα αύξησης των κόκκινων δανείων αν το κόστος χρήματος παραμείνει απαγορευτικό για πολύ ακόμα.
Συμπέρασμα: Μια Νέα Πραγματικότητα
Το ερώτημα δεν είναι πλέον αν θα γίνει διόρθωση, αλλά πόσο βαθιά θα είναι. Η αγορά ομολόγων στέλνει ένα ηχηρό σήμα κινδύνου που οι μετοχές δεν μπορούν πλέον να αγνοήσουν. Η στρατηγική του «buy the dip» (αγορά στην πτώση), που λειτούργησε άψογα την τελευταία δεκαετία, τίθεται υπό αμφισβήτηση. Οι επενδυτές καλούνται να προσαρμοστούν σε έναν κόσμο όπου το κεφάλαιο έχει κόστος, η αστάθεια είναι ο κανόνας και οι αποδόσεις δεν είναι πλέον εγγυημένες από την εκτύπωση χρήματος των κεντρικών τραπεζών. Ο «εφιάλτης του 2022» μπορεί να μην επαναληφθεί με την ίδια ακριβώς μορφή, αλλά το μάθημα παραμένει το ίδιο: η αγορά ομολόγων είναι πάντα ο τελικός κριτής της οικονομικής αλήθειας.





