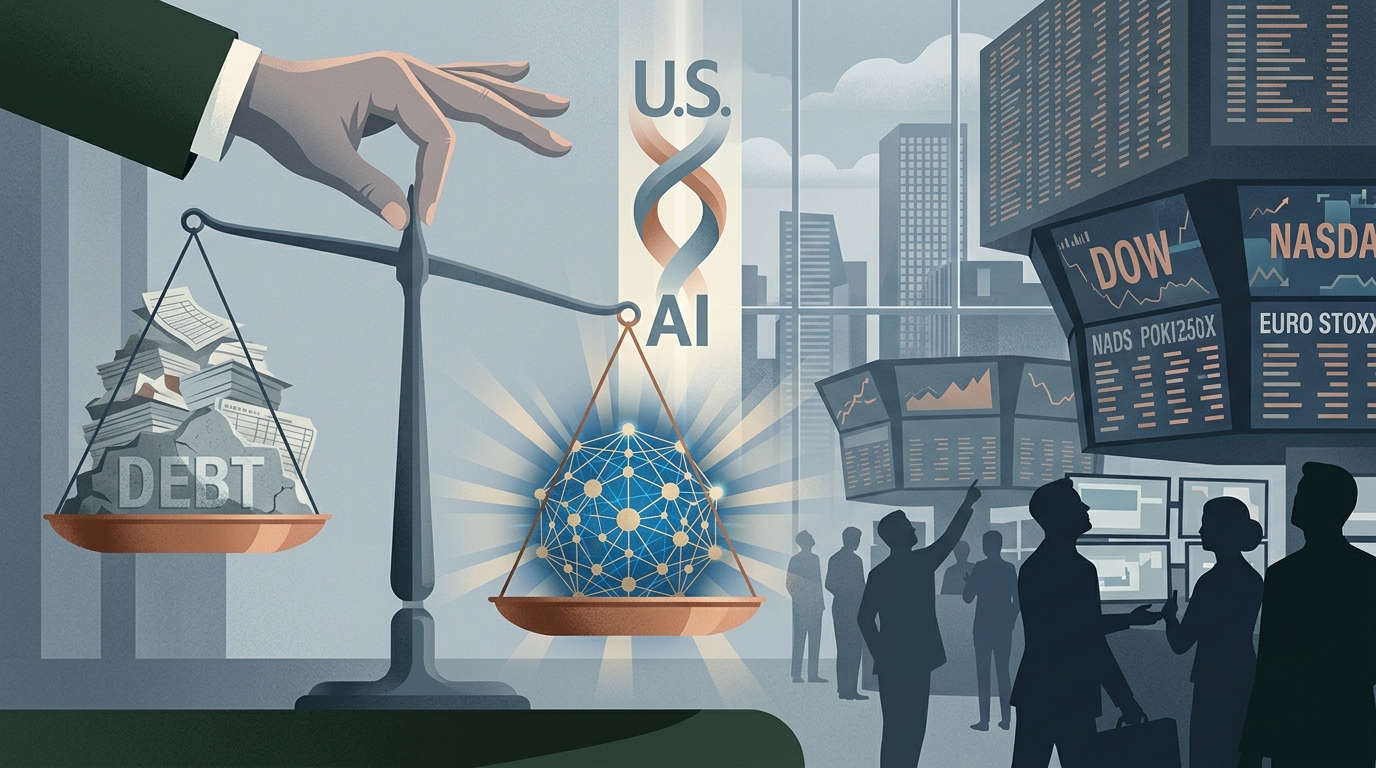
Για δεκαετίες, το κυρίαρχο οικονομικό αφήγημα προειδοποιούσε για το φαινόμενο του «εκτοπισμού» (crowding out): την ιδέα ότι το υπερβολικό κρατικό χρέος θα απορροφούσε τόσο πολύ κεφάλαιο, που οι ιδιωτικές επιχειρήσεις θα έμεναν χωρίς πόρους. Σήμερα, με το αμερικανικό χρέος στα 40 τρισεκατομμύρια δολάρια και το έλλειμμα να οδεύει προς τα 2 τρισεκατομμύρια δολάρια φέτος, η δυναμική φαίνεται να αντιστρέφεται λόγω της επανάστασης της Τεχνητής Νοημοσύνης.
Η άνοδος των «αδιάφορων» για τις αποδόσεις εταιρειών
Οι λεγόμενοι «hyperscalers» της AI —οι τεχνολογικοί κολοσσοί που χτίζουν υποδομές δεδομένων— εκδίδουν χρέος με καταιγιστικούς ρυθμούς για να χρηματοδοτήσουν την αγορά τσιπ και την κατασκευή data centers. Σύμφωνα με τον Υπουργό Οικονομικών των ΗΠΑ, Scott Bessent, αυτές οι εταιρείες είναι σχεδόν «αδιάφορες για τις αποδόσεις» (yield-agnostic). Πιστεύουν ότι οι αποδόσεις των επενδύσεων στην AI θα είναι τόσο υψηλές, που το κόστος δανεισμού περνά σε δεύτερη μοίρα.
Η έκδοση εταιρικών ομολόγων υψηλής πιστοληπτικής διαβάθμισης έφτασε τα 1,7 τρισεκατομμύρια δολάρια μέχρι τον Ιούλιο, σημειώνοντας αύξηση 27% σε σχέση με πέρυσι. Ο βετεράνος της Wall Street, Ed Yardeni, επισημαίνει ότι αυτή η τεράστια προσφορά θα έπρεπε κανονικά να αυξήσει το spread (τη διαφορά απόδοσης) έναντι των κρατικών ομολόγων. Αντίθετα, η ζήτηση είναι τόσο ισχυρή που το spread παραμένει στενό, αναγκάζοντας τις αποδόσεις των κρατικών ομολόγων (Treasuries) να αυξηθούν για να παραμείνουν ελκυστικές.
Το φαινόμενο του «αντίστροφου εκτοπισμού»
«Το κεφάλαιο που ρέει στα εταιρικά ομόλογα είναι κεφάλαιο που δεν ρέει στα κρατικά ομόλογα», εξηγεί ο Yardeni. Αυτό το «αντίστροφο crowding out» σημαίνει ότι η αγορά προσαρμόζεται όχι μέσω υψηλότερου κόστους για τις εταιρείες, αλλά μέσω υψηλότερων επιτοκίων για το ίδιο το αμερικανικό κράτος. Τα στοιχεία δείχνουν ότι οι ξένοι ιδιώτες αγοραστές προτιμούν πλέον τα αμερικανικά εταιρικά ομόλογα έναντι των κρατικών.
Ωστόσο, υπάρχουν σύννεφα στον ορίζοντα. Η S&P Global προειδοποιεί για «κόπωση της αγοράς», καθώς οι επενδυτές αρχίζουν να ανησυχούν για την ταχεία αύξηση της μόχλευσης σε εταιρείες που παραδοσιακά είχαν ισχυρές ταμειακές ροές. Παράλληλα, παράγοντες όπως ο πόλεμος στο Ιράν που επηρεάζει τις τιμές του πετρελαίου και η ανθεκτική οικονομία των ΗΠΑ συνεχίζουν να ασκούν πιέσεις στον πληθωρισμό και τις αποδόσεις των ομολόγων.