

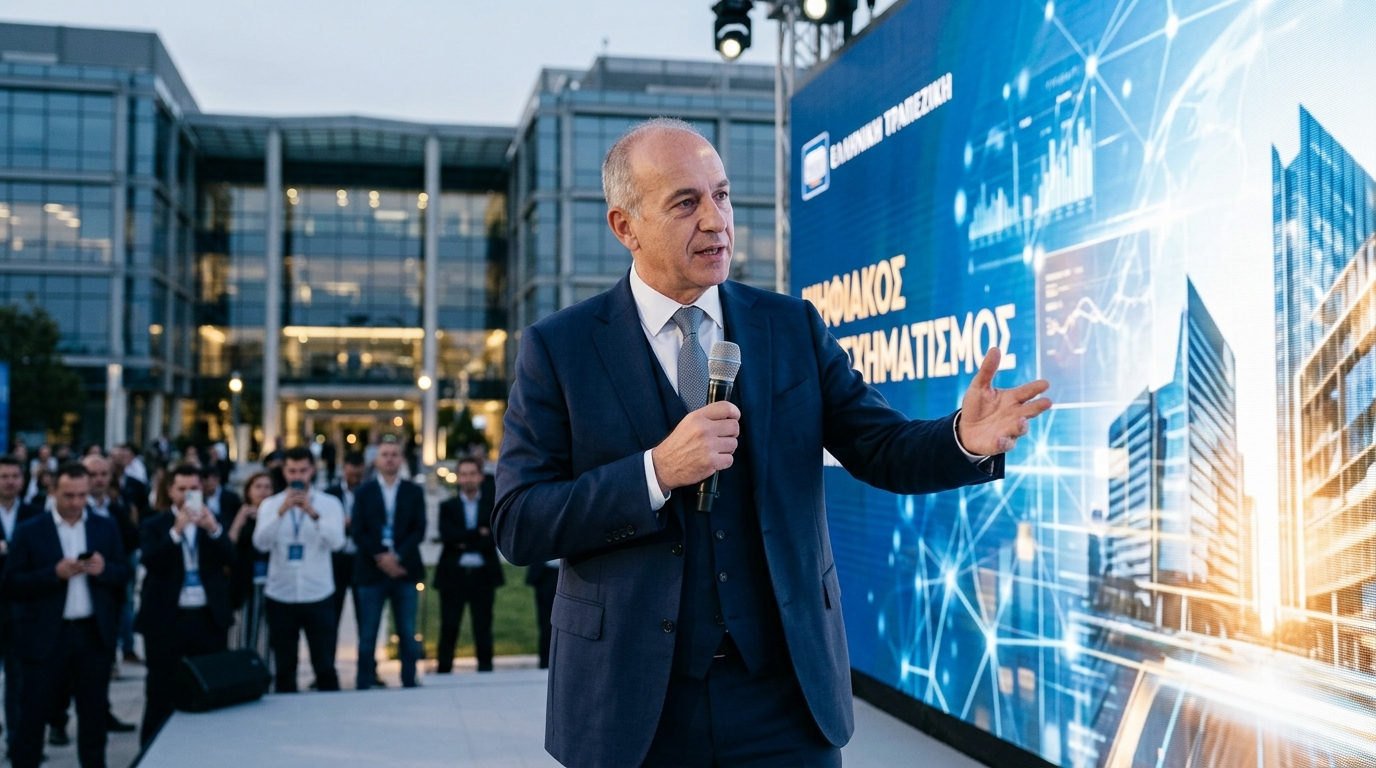
Σε μια κίνηση που αναδιαμορφώνει το τραπεζικό τοπίο όχι μόνο στην Ελλάδα αλλά και στην ευρύτερη περιοχή της Νοτιοανατολικής Ευρώπης, η Eurobank ανακοίνωσε ένα φιλόδοξο επενδυτικό πρόγραμμα ύψους 1 δισεκατομμυρίου ευρώ με ορίζοντα το 2027. Η επένδυση αυτή δεν αποτελεί απλώς μια τεχνολογική αναβάθμιση, αλλά μια ριζική αλλαγή παραδείγματος, όπου η Τεχνητή Νοημοσύνη (AI) και η ψηφιακή τραπεζική παύουν να είναι υποστηρικτικά εργαλεία και γίνονται ο κεντρικός κινητήρας του οργανισμού.
Η Ανατομία μιας Επένδυσης Μαμούθ
Το ποσό του 1 δισεκατομμυρίου ευρώ προορίζεται να διοχετευθεί σε τρεις βασικούς πυλώνες: την υποδομή cloud, την ενσωμάτωση προηγμένων μοντέλων AI και την πλήρη ψηφιοποίηση των εσωτερικών διαδικασιών. Σύμφωνα με στελέχη της τράπεζας, ο στόχος είναι η δημιουργία ενός «έξυπνου» οργανισμού που θα μπορεί να προβλέπει τις ανάγκες των πελατών του πριν καν αυτές εκδηλωθούν. Η μετάβαση στο cloud επιτρέπει στην τράπεζα να επεξεργάζεται τεράστιους όγκους δεδομένων σε πραγματικό χρόνο, κάτι που ήταν αδύνατο με τα παραδοσιακά συστήματα legacy.
Ιδιαίτερη έμφαση δίνεται στην παραγωγική τεχνητή νοημοσύνη (Generative AI). Η Eurobank σκοπεύει να αναπτύξει δικά της γλωσσικά μοντέλα, προσαρμοσμένα στις ανάγκες της ελληνικής αγοράς και της τραπεζικής ορολογίας. Αυτό θα επιτρέψει τη δημιουργία ψηφιακών βοηθών που δεν θα περιορίζονται σε τυποποιημένες απαντήσεις, αλλά θα μπορούν να προσφέρουν εξατομικευμένες οικονομικές συμβουλές, να αναλύουν δαπάνες και να προτείνουν επενδυτικές στρατηγικές με ακρίβεια που αγγίζει τον ανθρώπινο παράγοντα.
Υπερ-εξατομίκευση: Ο Πελάτης στο Επίκεντρο του Αλγορίθμου
Η εποχή της μαζικής τραπεζικής τελειώνει. Με τη χρήση της AI, η Eurobank στοχεύει στην «υπερ-εξατομίκευση» (hyper-personalization). Κάθε χρήστης του mobile app θα βλέπει μια διαφορετική διεπαφή, προσαρμοσμένη στις δικές του συνήθειες. Αν για παράδειγμα ένας πελάτης ταξιδεύει συχνά, η εφαρμογή θα του προτείνει αυτόματα ασφαλιστικά προγράμματα ταξιδιού ή μετατροπή συναλλάγματος με προνομιακούς όρους.
Ωστόσο, η επένδυση δεν αφορά μόνο τη βιτρίνα. Στο back-office, οι αλγόριθμοι αναλαμβάνουν την αξιολόγηση του πιστωτικού κινδύνου. Αυτό σημαίνει ταχύτερες εγκρίσεις δανείων για τους συνεπείς δανειολήπτες, καθώς η AI μπορεί να αναλύσει χιλιάδες παραμέτρους μέσα σε δευτερόλεπτα, μειώνοντας τη γραφειοκρατία και τον χρόνο αναμονής στα καταστήματα. Η ασφάλεια αποτελεί επίσης προτεραιότητα, με συστήματα μηχανικής μάθησης που εντοπίζουν ύποπτες συναλλαγές και απόπειρες απάτης (phishing) με πολύ μεγαλύτερη αποτελεσματικότητα από τα παραδοσιακά φίλτρα.
Προκλήσεις και το Ανθρώπινο Δυναμικό
Μια τέτοια μετάβαση δεν στερείται προκλήσεων. Το ερώτημα που πλανάται είναι τι θα απογίνει το ανθρώπινο δυναμικό. Η διοίκηση της Eurobank ξεκαθαρίζει ότι η επένδυση περιλαμβάνει ένα εκτεταμένο πρόγραμμα upskilling και reskilling για τους εργαζομένους της. Ο στόχος είναι η μετατόπιση του προσωπικού από διεκπεραιωτικές εργασίες χαμηλής αξίας σε ρόλους συμβουλευτικούς, όπου η ανθρώπινη ενσυναίσθηση και η κρίση παραμένουν αναντικατάστατες.
Επιπλέον, υπάρχει το ζήτημα της ηθικής χρήσης των δεδομένων. Σε μια εποχή που η ιδιωτικότητα είναι το μεγάλο ζητούμενο, η τράπεζα καλείται να ισορροπήσει ανάμεσα στην παροχή έξυπνων υπηρεσιών και την προστασία των προσωπικών δεδομένων των πελατών της, τηρώντας αυστηρά το πλαίσιο του GDPR και τις νέες κατευθυντήριες γραμμές της ΕΕ για την AI (AI Act).
Στρατηγική Επέκταση και Ανταγωνισμός
Η κίνηση αυτή της Eurobank έρχεται σε μια στιγμή που ο ανταγωνισμός από τις neobanks και τις fintech εταιρείες (όπως η Revolut) εντείνεται. Επενδύοντας 1 δισ. ευρώ, η τράπεζα στέλνει ένα μήνυμα ότι οι συστημικοί παίκτες μπορούν να είναι εξίσου ευέλικτοι και καινοτόμοι. Παράλληλα, η τεχνολογική αυτή υπεροχή θα αποτελέσει το «όπλο» της Eurobank για την περαιτέρω επέκτασή της στις αγορές της Κύπρου και της Βουλγαρίας, όπου επιδιώκει να εξάγει το ψηφιακό της μοντέλο.
Συμπερασματικά, η Eurobank δεν αγοράζει απλώς λογισμικό. Αγοράζει το εισιτήριό της για την επόμενη δεκαετία του παγκόσμιου χρηματοπιστωτικού συστήματος. Η επιτυχία αυτού του εγχειρήματος θα κριθεί από το αν οι πελάτες θα νιώσουν πραγματική βελτίωση στην καθημερινότητά τους ή αν η τεχνολογία θα γίνει ένας ακόμη τοίχος ανάμεσα στην τράπεζα και τον πολίτη.





