Η ασφαλιστική βιομηχανία, ένας κλάδος που παραδοσιακά βασιζόταν σε αναλογιστικούς πίνακες και ιστορικά δεδομένα, βρίσκεται σήμερα στη δίνη μιας δομικής μεταμόρφωσης. Η έλευση της Τεχνητής Νοημοσύνης (ΤΝ) δεν αποτελεί απλώς μια τεχνολογική αναβάθμιση, αλλά μια θεμελιώδη αλλαγή στο DNA της αξιολόγησης κινδύνου, της εξυπηρέτησης πελατών και, κυρίως, του ρόλου του ανθρώπινου παράγοντα. Στην ελληνική αγορά, όπου η προσωπική σχέση και η εμπιστοσύνη παραμένουν κυρίαρχα στοιχεία, η ενσωμάτωση της ΤΝ δημιουργεί ένα νέο υβριδικό μοντέλο που υπόσχεται μεγαλύτερη ακρίβεια χωρίς να θυσιάζει την ενσυναίσθηση.
Η Επανάσταση της Εξατομίκευσης και της Πρόβλεψης
Μέχρι πρόσφατα, η τιμολόγηση των ασφαλιστηρίων συμβολαίων βασιζόταν σε ευρείες κατηγορίες κινδύνου. Η Τεχνητή Νοημοσύνη επιτρέπει πλέον την ανάλυση τεράστιου όγκου δεδομένων σε πραγματικό χρόνο, οδηγώντας στην «υπερ-εξατομίκευση». Μέσω αλγορίθμων μηχανικής μάθησης, οι ασφαλιστικές εταιρείες μπορούν να αναλύουν τη συμπεριφορά των οδηγών μέσω τηλεματικής, τις συνήθειες διαβίωσης μέσω wearables ή ακόμα και την κατάσταση των ακινήτων μέσω δορυφορικών εικόνων.
Αυτή η μετάβαση από το μοντέλο «ανίχνευσης και αποκατάστασης» (detect and repair) στο μοντέλο «πρόβλεψης και πρόληψης» (predict and prevent) αλλάζει τη σχέση ασφαλιστή-ασφαλισμένου. Η ΤΝ μπορεί να προειδοποιήσει έναν ιδιοκτήτη επιχείρησης για μια πιθανή βλάβη σε εξοπλισμό πριν αυτή συμβεί, μειώνοντας τις ζημιές και, κατ' επέκταση, τα ασφάλιστρα. Στην Ελλάδα, οι εταιρείες αρχίζουν ήδη να επενδύουν σε τέτοια συστήματα, επιδιώκοντας να μειώσουν το λειτουργικό κόστος και να προσφέρουν πιο ανταγωνιστικά πακέτα.
Η Αυτοματοποίηση των Αποζημιώσεων: Η «Στιγμή της Αλήθειας»
Η διαχείριση των αποζημιώσεων είναι η κρισιμότερη στιγμή στην ασφάλιση. Η ΤΝ επιταχύνει αυτή τη διαδικασία με εντυπωσιακούς ρυθμούς. Συστήματα οπτικής αναγνώρισης μπορούν πλέον να εκτιμήσουν τη ζημιά σε ένα αυτοκίνητο από μια φωτογραφία στο κινητό του πελάτη και να εγκρίνουν την πληρωμή μέσα σε λίγα λεπτά. Αυτό που κάποτε απαιτούσε ημέρες και πολλαπλές επισκέψεις πραγματογνωμόνων, τώρα ολοκληρώνεται ψηφιακά.
«Η τεχνολογία δεν αντικαθιστά την κρίση, αλλά την τροφοδοτεί με δεδομένα που ο άνθρωπος αδυνατεί να επεξεργαστεί με την ίδια ταχύτητα», αναφέρουν στελέχη της αγοράς.
Ωστόσο, η αυτοματοποίηση φέρνει μαζί της και προκλήσεις. Η εξάρτηση από αλγορίθμους εγείρει ερωτήματα σχετικά με τη διαφάνεια και την πιθανότητα μεροληψίας (bias). Εάν ένας αλγόριθμος αποφασίσει ότι μια περιοχή είναι «υψηλού κινδύνου» με βάση αδιαφανή κριτήρια, ολόκληρες κοινωνικές ομάδες μπορεί να βρεθούν αντιμέτωπες με δυσβάσταχτα ασφάλιστρα ή και αποκλεισμό από την κάλυψη.
Ο Νέος Ρόλος του Ασφαλιστικού Διαμεσολαβητή
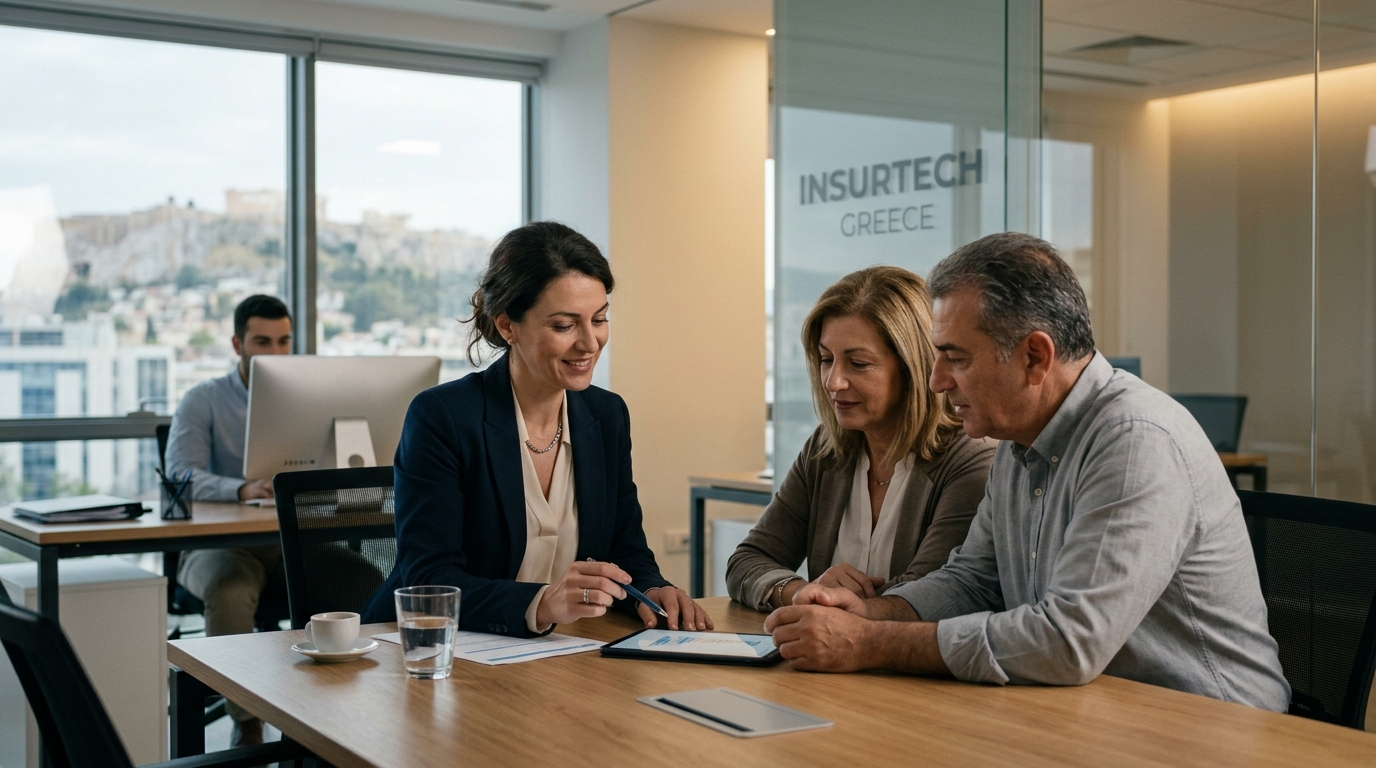
Παρά την επέλαση των chatbots και των αυτοματοποιημένων πλατφορμών, ο ρόλος του ασφαλιστικού συμβούλου δεν απειλείται με εξαφάνιση, αλλά με αναβάθμιση. Στο νέο περιβάλλον, ο ασφαλιστής απαλλάσσεται από τις γραφειοκρατικές εργασίες ρουτίνας, τις οποίες αναλαμβάνει η ΤΝ, και επικεντρώνεται στην ουσιαστική συμβουλευτική. Ο σύγχρονος ασφαλιστής μετατρέπεται σε «Risk Manager» του ιδιώτη και της επιχείρησης.
- Ερμηνεία Δεδομένων: Ο ασφαλιστής βοηθά τον πελάτη να κατανοήσει τις αναλύσεις της ΤΝ και να λάβει τεκμηριωμένες αποφάσεις.
- Διαχείριση Πολυπλοκότητας: Σε σύνθετα ασφαλιστικά προϊόντα, όπως τα συνταξιοδοτικά ή τα ομαδικά υγείας, η ανθρώπινη καθοδήγηση παραμένει αναντικατάστατη.
- Ψυχολογική Υποστήριξη: Σε περιπτώσεις μεγάλων καταστροφών, ο πελάτης δεν αναζητά έναν αλγόριθμο, αλλά έναν άνθρωπο που θα τον καθησυχάσει και θα τον καθοδηγήσει.
Η ελληνική αγορά, με τις ιδιαιτερότητες της μικρομεσαίας επιχειρηματικότητας, απαιτεί αυτή την προσωπική επαφή. Η ΤΝ λειτουργεί ως το «δεξί χέρι» του ασφαλιστή, παρέχοντάς του εργαλεία για να προσφέρει εξατομικευμένες λύσεις που παλαιότερα θα απαιτούσαν ώρες μελέτης.
Ηθική, Δεοντολογία και το Μέλλον
Η χρήση της ΤΝ στην ιδιωτική ασφάλιση πρέπει να διέπεται από αυστηρούς κανόνες δεοντολογίας. Η Ευρωπαϊκή Πράξη για την Τεχνητή Νοημοσύνη (AI Act) θέτει το πλαίσιο για την προστασία των καταναλωτών, διασφαλίζοντας ότι οι αποφάσεις που επηρεάζουν τη ζωή των ανθρώπων δεν θα λαμβάνονται σε ένα «μαύρο κουτί». Η ιδιωτικότητα των δεδομένων παραμένει το μεγάλο στοίχημα, καθώς η συλλογή πληροφοριών από την ιδιωτική ζωή των ασφαλισμένων πρέπει να γίνεται με απόλυτο σεβασμό στην προσωπική ελευθερία.
Συμπερασματικά, η Τεχνητή Νοημοσύνη δεν έρχεται να καταργήσει την ιδιωτική ασφάλιση όπως την ξέρουμε, αλλά να την κάνει πιο δίκαιη, πιο γρήγορη και πιο προσιτή. Ο νικητής της επόμενης δεκαετίας θα είναι ο ασφαλιστικός οργανισμός που θα καταφέρει να συνδυάσει την υπολογιστική ισχύ της μηχανής με την ηθική ακεραιότητα και την ενσυναίσθηση του ανθρώπου. Ο ασφαλιστής του μέλλοντος είναι ένας τεχνολογικά καταρτισμένος επαγγελματίας που χρησιμοποιεί την ΤΝ για να προστατεύσει την ανθρώπινη ζωή με μεγαλύτερη αποτελεσματικότητα από ποτέ.