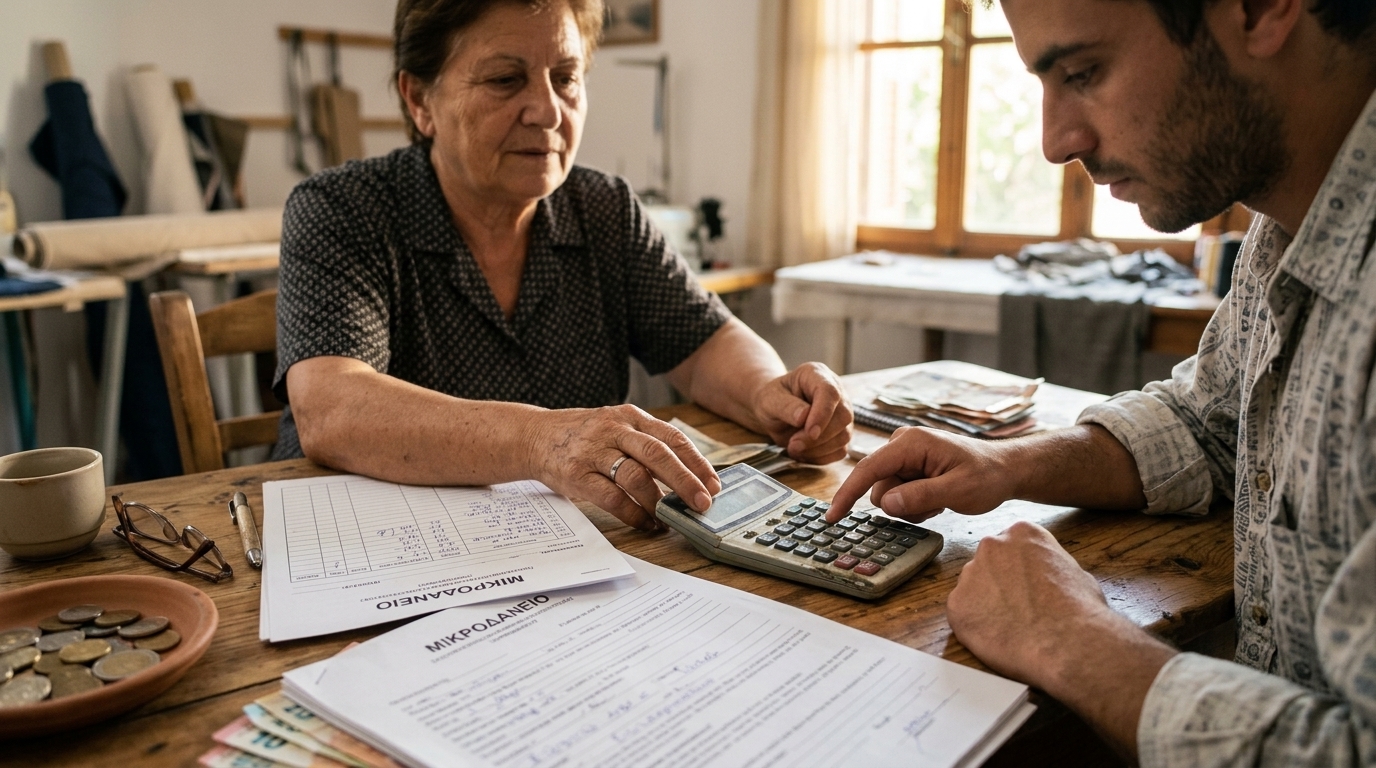
Σε μια οικονομία που προσπαθεί ακόμα να επουλώσει τις πληγές μιας δεκαετούς κρίσης και να προσαρμοστεί στις προκλήσεις του πληθωρισμού, η πρόσβαση στη χρηματοδότηση παραμένει το «ιερό δισκοπότηρο» για τη μικρομεσαία επιχειρηματικότητα. Ενώ οι μεγάλες εταιρείες απολαμβάνουν την πρόσβαση στις κεφαλαιαγορές και το Ταμείο Ανάκαμψης, η «ραχοκοκαλιά» της ελληνικής οικονομίας —οι μικροεπιχειρήσεις και οι αυτοαπασχολούμενοι— συχνά βρίσκουν τις πόρτες των συστημικών τραπεζών ερμητικά κλειστές. Εδώ έρχεται να δώσει λύση ο θεσμός των μικροπιστώσεων, ένας μηχανισμός που δεν αφορά μόνο τα νούμερα, αλλά κυρίως την κοινωνική ενσωμάτωση και την οικονομική δημοκρατία.
Το Θεσμικό Πλαίσιο: Από τη Θεωρία στην Πράξη
Ο νόμος 4701/2020 αποτέλεσε το σημείο καμπής για την ελληνική αγορά, θεσπίζοντας το πλαίσιο λειτουργίας των ιδρυμάτων μικροχρηματοδοτήσεων υπό την εποπτεία της Τράπεζας της Ελλάδος. Η κεντρική ιδέα είναι απλή αλλά ριζοσπαστική για τα ελληνικά δεδομένα: παροχή δανείων έως 25.000 ευρώ χωρίς την ανάγκη εμπράγματων εξασφαλίσεων (υποθήκες ή προσημειώσεις). Αυτό το μοντέλο στοχεύει ακριβώς σε εκείνους που διαθέτουν μια βιώσιμη ιδέα αλλά στερούνται της περιουσιακής βάσης που απαιτεί το παραδοσιακό τραπεζικό σύστημα.
Τα ιδρύματα μικροπιστώσεων δεν λειτουργούν ως κλασικές τράπεζες. Η προσέγγισή τους είναι ανθρωποκεντρική. Πέρα από το κεφάλαιο κίνησης ή την επενδυτική δαπάνη, προσφέρουν συμβουλευτικές υπηρεσίες (mentoring) και καθοδήγηση. Αυτό είναι κρίσιμο, καθώς πολλές από τις επιχειρήσεις που αιτούνται αυτά τα δάνεια διοικούνται από άτομα με περιορισμένη εμπειρία στη χρηματοοικονομική διαχείριση. Η «συνοδεία» του δανειολήπτη μειώνει το ρίσκο αθέτησης και αυξάνει τις πιθανότητες επιτυχίας της επιχείρησης.
Ποιοι Ωφελούνται: Η Γεωγραφία της Μικροχρηματοδότησης
Οι δικαιούχοι των μικροπιστώσεων καλύπτουν ένα ευρύ φάσμα της κοινωνίας. Πρώτον, οι πολύ μικρές επιχειρήσεις και οι αυτοαπασχολούμενοι που χρειάζονται ένα μικρό ποσό για να αναβαθμίσουν τον εξοπλισμό τους ή να καλύψουν τρέχουσες ανάγκες. Δεύτερον, οι νέοι επιχειρηματίες και οι γυναίκες που συχνά αντιμετωπίζουν δομικά εμπόδια στην εύρεση κεφαλαίου. Τρίτον, άτομα από ευάλωτες κοινωνικές ομάδες, όπως οι μακροχρόνια άνεργοι, που βλέπουν στην αυτοαπασχόληση μια διέξοδο από την αδράνεια.
- Νεοφυείς Επιχειρήσεις (Startups): Για μια νέα ομάδα που ξεκινά στο γκαράζ ή σε ένα συνεργατικό χώρο, τα 20.000 ευρώ μπορεί να είναι η διαφορά μεταξύ επιβίωσης και κλεισίματος.
- Αγροτική Παραγωγή: Μικροί παραγωγοί που θέλουν να επενδύσουν σε βιολογικές καλλιέργειες ή σε νέες μεθόδους τυποποίησης.
- Κοινωνικές Επιχειρήσεις: Φορείς που στοχεύουν στο κοινωνικό όφελος και συχνά αγνοούνται από τους παραδοσιακούς επενδυτές.
«Η μικροπίστωση δεν είναι ελεημοσύνη. Είναι ένα εργαλείο που απελευθερώνει το ανθρώπινο δυναμικό και μετατρέπει την ανάγκη σε δημιουργία», αναφέρουν στελέχη του κλάδου, υπογραμμίζοντας τη σημασία της εμπιστοσύνης.
Ο Ρόλος των Ευρωπαϊκών Πόρων και το Μέλλον
Η δυναμική των μικροπιστώσεων στην Ελλάδα ενισχύεται σημαντικά από ευρωπαϊκά προγράμματα, όπως το InvestEU και το Ευρωπαϊκό Ταμείο Επενδύσεων (ΕΤαΕ). Αυτοί οι οργανισμοί παρέχουν εγγυήσεις που επιτρέπουν στα τοπικά ιδρύματα να δανείζουν με ευνοϊκά επιτόκια, συχνά επιδοτούμενα, μειώνοντας το κόστος για τον τελικό χρήστη. Σε μια περίοδο υψηλών επιτοκίων από την ΕΚΤ, αυτή η στήριξη είναι ανεκτίμητη.
Ωστόσο, υπάρχουν προκλήσεις. Η γραφειοκρατία παραμένει ένα εμπόδιο, ενώ η ενημέρωση του κοινού για την ύπαρξη αυτών των εργαλείων είναι ακόμα περιορισμένη. Επιπλέον, το ψηφιακό χάσμα μπορεί να αποκλείσει ορισμένους δυνητικούς δικαιούχους. Η στοίχημα για τα επόμενα χρόνια είναι η ψηφιοποίηση των διαδικασιών αίτησης και η επέκταση του δικτύου των ιδρυμάτων σε όλη την επικράτεια, ώστε η πρόσβαση στο κεφάλαιο να μην είναι προνόμιο των μεγάλων αστικών κέντρων.
Συμπεράσματα: Μια Νέα Οικονομική Κουλτούρα
Οι μικροπιστώσεις στην Ελλάδα δεν είναι απλώς ένα χρηματοδοτικό προϊόν· είναι μια δήλωση πίστης στις δυνατότητες της μικρής κλίμακας. Σε έναν κόσμο που συχνά εστιάζει στα «megaprojects», η ενίσχυση του τοπικού εμπόρου, του τεχνίτη και του νέου επιστήμονα δημιουργεί ένα πιο ανθεκτικό οικονομικό οικοσύστημα. Αν η Ελλάδα καταφέρει να ενσωματώσει πλήρως τις μικροχρηματοδοτήσεις στην οικονομική της στρατηγική, θα έχει κάνει ένα μεγάλο βήμα προς μια ανάπτυξη που τους συμπεριλαμβάνει όλους.