

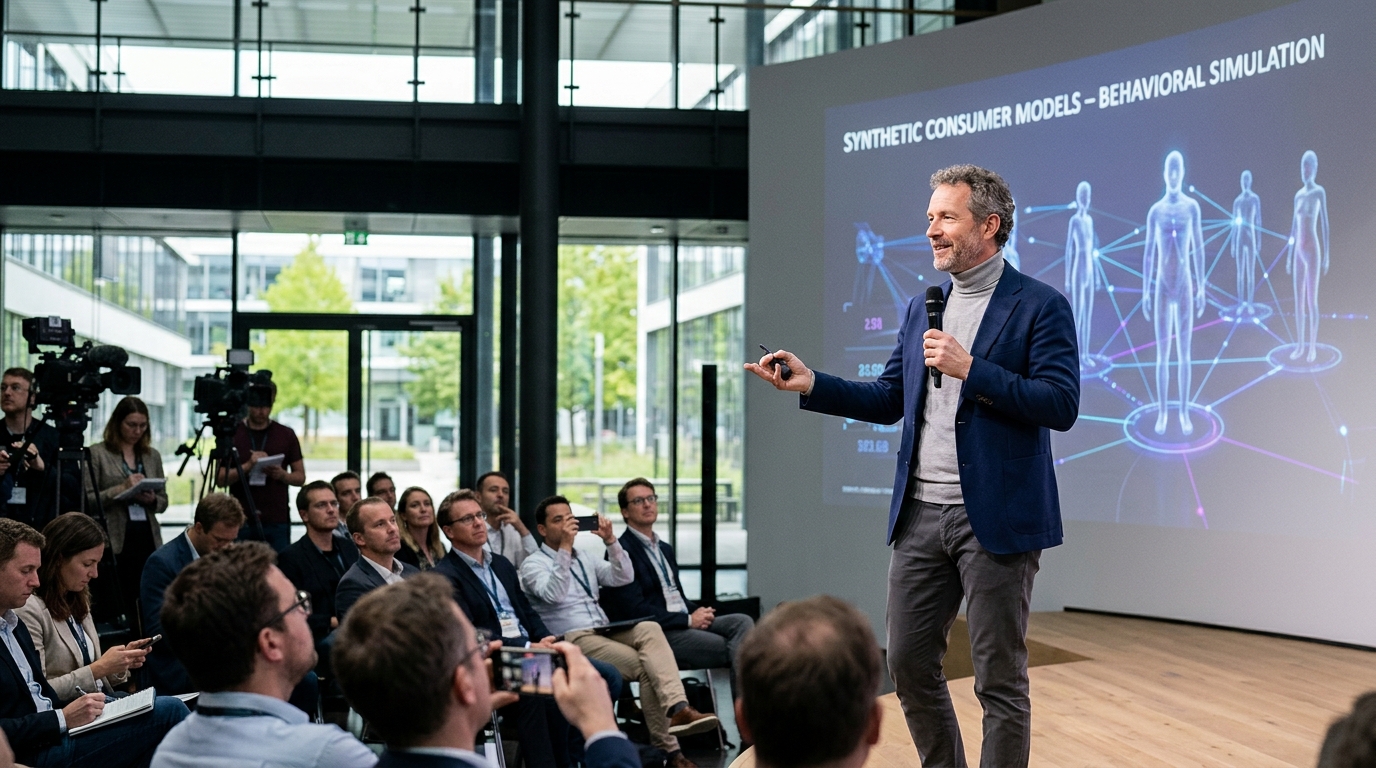
Στην καρδιά της ψηφιακής επανάστασης που σαρώνει τον χρηματοπιστωτικό τομέα, μια νέα και κάπως απόκοσμη τάση αρχίζει να εδραιώνεται: η αντικατάσταση των πραγματικών ανθρώπων από «συνθετικούς πελάτες». Σύμφωνα με πρόσφατες αναφορές και αναλύσεις του κλάδου, μεγάλες τράπεζες και fintech εταιρείες στρέφονται πλέον σε κλώνους Τεχνητής Νοημοσύνης (AI) για τη δοκιμή νέων προϊόντων, τη βελτίωση των διεπαφών χρήστη και την αξιολόγηση του πιστωτικού κινδύνου. Αυτή η μετατόπιση δεν αποτελεί απλώς μια τεχνική αναβάθμιση, αλλά μια θεμελιώδη αλλαγή στον τρόπο με τον οποίο τα χρηματοπιστωτικά ιδρύματα αντιλαμβάνονται και αλληλεπιδρούν με το κοινό τους.
Η παραδοσιακή μέθοδος δοκιμής προϊόντων περιελάμβανε ομάδες εστίασης (focus groups), ερωτηματολόγια και εθελοντές που δοκίμαζαν beta εκδόσεις εφαρμογών. Ωστόσο, αυτή η διαδικασία είναι αργή, δαπανηρή και συχνά περιορίζεται από αυστηρούς κανονισμούς προστασίας προσωπικών δεδομένων, όπως ο GDPR. Οι AI κλώνοι, ή «συνθετικοί πράκτορες», προσφέρουν μια διέξοδο. Πρόκειται για αλγοριθμικά μοντέλα που έχουν εκπαιδευτεί σε τεράστια σύνολα δεδομένων πραγματικών συναλλαγών, συμπεριφορών και δημογραφικών στοιχείων, επιτρέποντάς τους να αντιδρούν σε νέα ερεθίσματα με εκπληκτική ομοιότητα προς τους πραγματικούς καταναλωτές.
Η Τεχνολογία πίσω από τους Ψηφιακούς Διδύμους
Η δημιουργία αυτών των συνθετικών οντοτήτων βασίζεται στη χρήση Generative AI και προηγμένων στατιστικών μοντέλων. Οι τράπεζες τροφοδοτούν το σύστημα με ανωνυμοποιημένα δεδομένα εκατομμυρίων πελατών. Το AI μαθαίνει όχι μόνο πώς ξοδεύουν οι άνθρωποι τα χρήματά τους, αλλά και πώς αντιδρούν σε αλλαγές επιτοκίων, σε νέες χρεώσεις ή σε μια πιο φιλική προς το χρήστη εφαρμογή κινητού. Το αποτέλεσμα είναι ένας «ψηφιακός δίδυμος» που μπορεί να προβλέψει με ακρίβεια 90% αν ένας πραγματικός πελάτης θα εγκατέλειπε την τράπεζα ή αν θα αγόραζε ένα νέο ασφαλιστικό προϊόν.
Το μεγάλο πλεονέκτημα εδώ είναι η κλίμακα. Ενώ μια τράπεζα μπορεί να χρειαστεί μήνες για να συγκεντρώσει feedback από 1.000 πραγματικούς ανθρώπους, μπορεί να «τρέξει» προσομοιώσεις σε 1.000.000 συνθετικούς πελάτες μέσα σε λίγα λεπτά. Αυτή η ταχύτητα επιτρέπει την ταχεία καινοτομία, επιτρέποντας στις τράπεζες να απορρίπτουν αποτυχημένες ιδέες πριν αυτές φτάσουν καν στην αγορά, εξοικονομώντας δισεκατομμύρια σε κόστος ανάπτυξης.
Ιδιωτικότητα και Κανονιστική Συμμόρφωση
Ένας από τους κύριους μοχλούς αυτής της αλλαγής είναι η αυξανόμενη πίεση για την προστασία της ιδιωτικότητας. Η χρήση πραγματικών δεδομένων πελατών για δοκιμές είναι νομικά επικίνδυνη. Τα συνθετικά δεδομένα, ωστόσο, δεν ανήκουν σε κανέναν πραγματικό άνθρωπο. Δεν υπάρχει κίνδυνος διαρροής προσωπικών πληροφοριών, επειδή οι «πελάτες» που δοκιμάζουν το σύστημα δεν υπάρχουν στην πραγματικότητα. Αυτό λύνει το γρίφο της συμμόρφωσης με τους κανονισμούς, επιτρέποντας στους προγραμματιστές να εργάζονται με δεδομένα που «μοιάζουν» και «συμπεριφέρονται» ως πραγματικά, χωρίς να είναι.
Ωστόσο, η χρήση συνθετικών δεδομένων δεν είναι χωρίς κινδύνους. Οι επικριτές προειδοποιούν για το φαινόμενο του «echo chamber» (θάλαμος αντήχησης). Εάν τα μοντέλα AI εκπαιδεύονται σε ιστορικά δεδομένα που περιέχουν προκαταλήψεις —για παράδειγμα, διακρίσεις κατά συγκεκριμένων κοινωνικών ομάδων στην παροχή δανείων— τότε οι AI κλώνοι θα αναπαράγουν και θα ενισχύσουν αυτές τις προκαταλήψεις. Αν οι τράπεζες σταματήσουν να ακούνε τους πραγματικούς ανθρώπους, κινδυνεύουν να δημιουργήσουν προϊόντα που λειτουργούν τέλεια σε έναν ψηφιακό κόσμο, αλλά αποτυγχάνουν παταγωδώς στις απρόβλεπτες ανάγκες της πραγματικής ζωής.
Το Τέλος της Ανθρώπινης Επαφής;
Ηθικά ερωτήματα εγείρονται επίσης σχετικά με την αποξένωση του χρηματοπιστωτικού συστήματος από τον άνθρωπο. Όταν οι αποφάσεις για το ποια προϊόντα θα προσφερθούν βασίζονται σε αλγοριθμικές προσομοιώσεις, η τράπεζα παύει να είναι ένας οργανισμός που εξυπηρετεί ανθρώπους και γίνεται ένα σύστημα που βελτιστοποιεί μαθηματικές παραμέτρους. Η απώλεια της «τυχαίας» ανθρώπινης ανατροφοδότησης —αυτής της απρόβλεπτης παρατήρησης που μπορεί να κάνει ένας πελάτης σε ένα υποκατάστημα— μπορεί να οδηγήσει σε μια αποστειρωμένη και λιγότερο συμπεριληπτική τραπεζική εμπειρία.
Συμπερασματικά, η χρήση AI κλώνων είναι μια δίκοπη μάχαιρα. Από τη μία πλευρά, υπόσχεται ασφαλέστερα, φθηνότερα και πιο εξατομικευμένα προϊόντα. Από την άλλη, απειλεί να δημιουργήσει ένα χάσμα μεταξύ των τραπεζών και της πραγματικής κοινωνικής βάσης στην οποία απευθύνονται. Το στοίχημα για το 2026 και μετά θα είναι η εύρεση της χρυσής τομής: η χρήση της AI για την αποτελεσματικότητα, χωρίς να χαθεί η ανθρώπινη ενσυναίσθηση που αποτελεί τη βάση της εμπιστοσύνης στην οικονομία.





