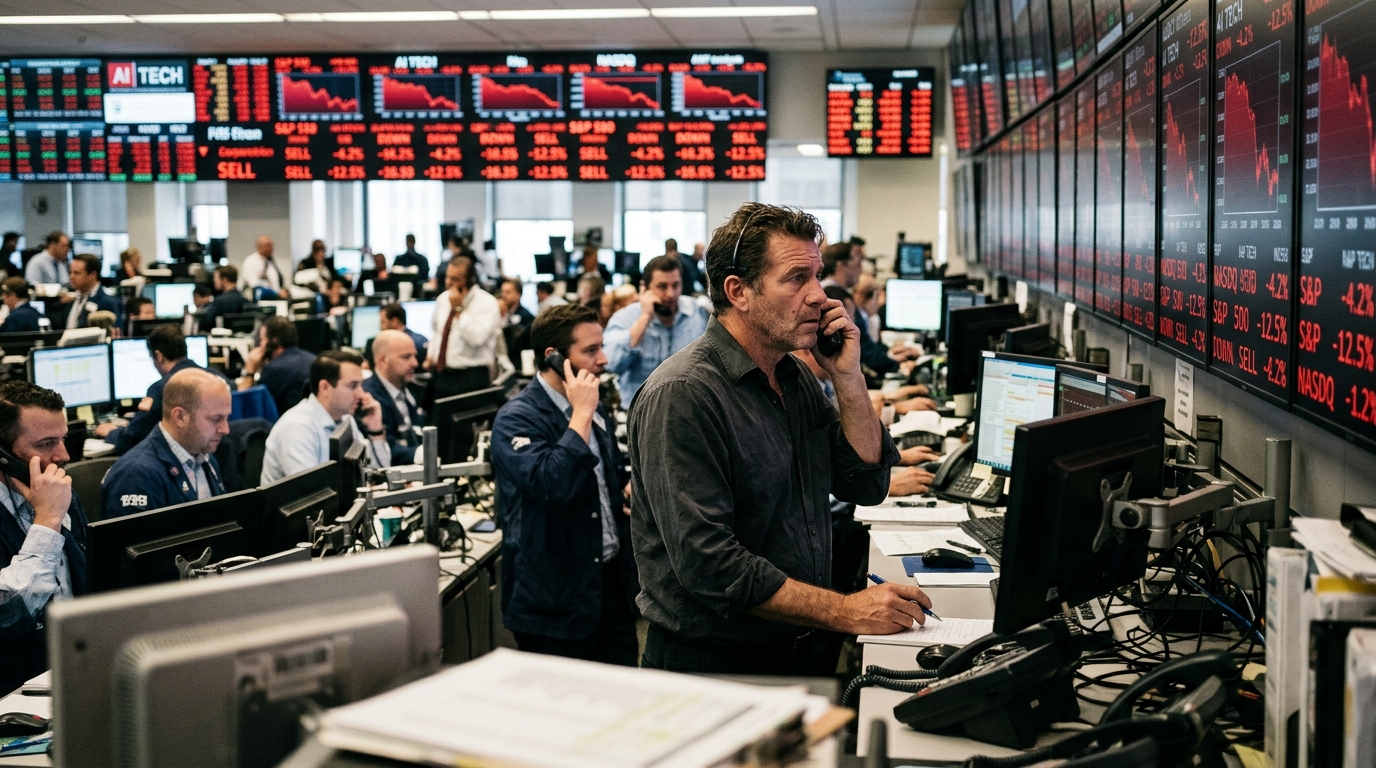
Η πρόσφατη αναταραχή στις διεθνείς αγορές, που είδε δισεκατομμύρια δολάρια χρηματιστηριακής αξίας να εξανεμίζονται από τους κολοσσούς της Τεχνητής Νοημοσύνης (AI), προκάλεσε ρίγη ανησυχίας στους επενδυτές. Ωστόσο, για τους ψύχραιμους αναλυτές και τους ιστορικούς των αγορών, αυτό το sell-off δεν ήταν μια απρόβλεπτη καταστροφή, αλλά μια νομοτελειακή διόρθωση. Μετά από σχεδόν δύο χρόνια ασταμάτητης ανόδου, η αγορά άρχισε να αναρωτιέται το προφανές: πότε θα αρχίσουν οι τεράστιες επενδύσεις σε υποδομές AI να αποδίδουν πραγματικά κέρδη;
Η Παγίδα των Υψηλών Προσδοκιών και των Αποτιμήσεων
Ο βασικός λόγος για την πρόσφατη πτώση έγκειται στο χάσμα μεταξύ των προσδοκιών και της πραγματικότητας. Εταιρείες όπως η Nvidia, η Microsoft και η Alphabet είδαν τις μετοχές τους να εκτοξεύονται σε επίπεδα που προεξοφλούσαν μια άμεση και καθολική επανάσταση στην παραγωγικότητα. Όταν όμως οι τελευταίες τριμηνιαίες εκθέσεις έδειξαν ότι οι κεφαλαιουχικές δαπάνες (CapEx) για την τεχνητή νοημοσύνη αυξάνονται με ρυθμό πολύ ταχύτερο από τα έσοδα που παράγονται από αυτήν, η αγορά αντέδρασε σπασμωδικά.
Οι επενδυτές συνειδητοποίησαν ότι η «χρυσή εποχή» της AI μπορεί να απαιτήσει πολύ περισσότερο χρόνο και χρήμα από ό,τι αρχικά υπολογιζόταν. Οι δείκτες P/E (τιμή προς κέρδη) είχαν φτάσει σε επίπεδα που θύμιζαν τη φούσκα των dot-com, καθιστώντας τις μετοχές ευάλωτες σε οποιαδήποτε είδηση δεν ήταν «τέλεια». Η διόρθωση, λοιπόν, λειτούργησε ως μια βαλβίδα αποσυμπίεσης, επαναφέροντας τις αποτιμήσεις σε πιο ρεαλιστικά επίπεδα, χωρίς απαραίτητα να αμφισβητείται η μακροπρόθεσμη αξία της τεχνολογίας.
Το Ζήτημα της Κερδοφορίας και η Κόπωση του Λογισμικού
Ένα άλλο κρίσιμο σημείο είναι η διάκριση μεταξύ των κατασκευαστών υλικού (hardware) και των εταιρειών λογισμικού (software). Ενώ η Nvidia συνεχίζει να πουλάει chip σαν «ζεστό ψωμί», οι εταιρείες που καλούνται να χρησιμοποιήσουν αυτά τα chip για να δημιουργήσουν υπηρεσίες – όπως η Salesforce ή η Adobe – δυσκολεύονται να πείσουν τους πελάτες τους να πληρώσουν επιπλέον για τα νέα AI χαρακτηριστικά. Αυτή η «κόπωση του λογισμικού» δημιούργησε ένα φαινόμενο ντόμινο.
- Οι αυξημένες δαπάνες για data centers επιβαρύνουν τους ισολογισμούς.
- Η υιοθέτηση από τις επιχειρήσεις είναι πιο αργή λόγω ανησυχιών για την ασφάλεια και την ακρίβεια.
- Ο ανταγωνισμός στον τομέα των μεγάλων γλωσσικών μοντέλων (LLMs) συμπιέζει τα περιθώρια κέρδους.
Αυτή η δυναμική οδήγησε στο συμπέρασμα ότι η AI δεν είναι μια «μαγική σκόνη» που αυξάνει τα κέρδη εν μια νυκτί, αλλά μια βαριά βιομηχανική επένδυση που απαιτεί στρατηγική υπομονή. Οι αγορές, οι οποίες συχνά χαρακτηρίζονται από έλλειψη υπομονής, επέλεξαν να κατοχυρώσουν κέρδη και να μετακινηθούν σε πιο «ασφαλείς» τομείς της οικονομίας.
Γεωπολιτική και Μακροοικονομικό Περιβάλλον
Δεν πρέπει να παραβλέπουμε το ευρύτερο πλαίσιο. Οι γεωπολιτικές εντάσεις μεταξύ ΗΠΑ και Κίνας, ειδικά στον τομέα των ημιαγωγών, προσθέτουν ένα στρώμα αβεβαιότητας. Οι περιορισμοί στις εξαγωγές και η προσπάθεια για αυτονόμηση της εφοδιαστικής αλυσίδας δημιουργούν κόστη που δεν υπήρχαν πριν από τρία χρόνια. Παράλληλα, η διατήρηση των επιτοκίων σε υψηλά επίπεδα από την Federal Reserve για μεγαλύτερο διάστημα από το αναμενόμενο έκανε το κόστος δανεισμού για τις τεχνολογικές επενδύσεις πιο ακριβό.
«Η αγορά συχνά μπερδεύει την πρόοδο της τεχνολογίας με την ταχύτητα της κερδοφορίας. Η AI είναι μια μακροπρόθεσμη ιστορία, αλλά οι χρηματιστηριακοί κύκλοι είναι βραχυπρόθεσμοι», αναφέρουν αναλυτές της Wall Street.
Συμπερασματικά, το sell-off ήταν μια υγιής υπενθύμιση ότι οι νόμοι της οικονομίας εξακολουθούν να ισχύουν, ακόμη και για την πιο επαναστατική τεχνολογία του αιώνα. Η επόμενη φάση θα χαρακτηρίζεται από μεγαλύτερη επιλεκτικότητα, όπου οι νικητές θα είναι εκείνοι που θα αποδείξουν ότι μπορούν να μετατρέψουν τους αλγορίθμους σε βιώσιμα και κερδοφόρα επιχειρηματικά μοντέλα.