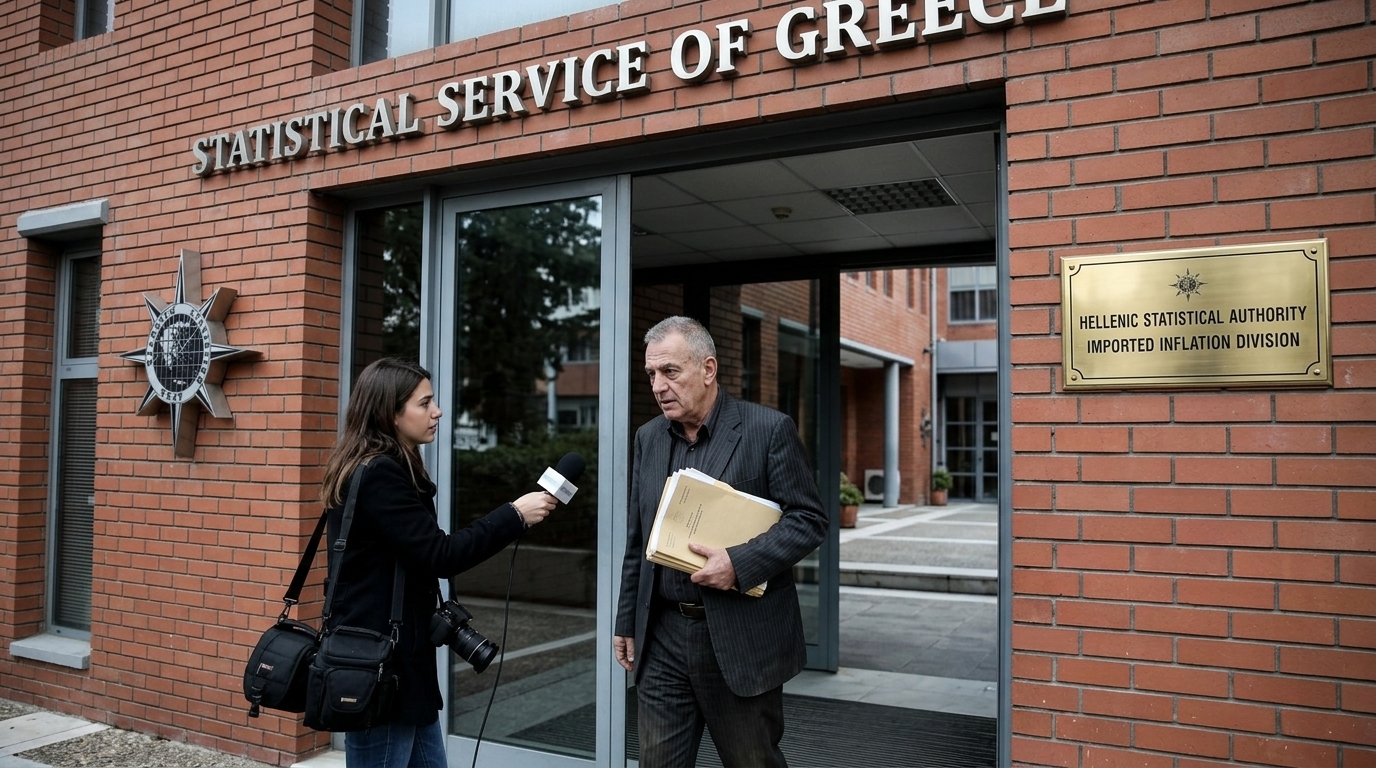
Η ελληνική βιομηχανία βρίσκεται αντιμέτωπη με ένα νέο κύμα πιέσεων, καθώς τα πρόσφατα στοιχεία της Ελληνικής Στατιστικής Αρχής (ΕΛΣΤΑΤ) αποκαλύπτουν μια ανησυχητική άνοδο στις τιμές εισαγωγών. Για τον μήνα Απρίλιο, ο Γενικός Δείκτης Τιμών Εισαγωγών στη Βιομηχανία παρουσίασε αύξηση 18,4% σε σύγκριση με τον αντίστοιχο μήνα του προηγούμενου έτους. Η εξέλιξη αυτή δεν αποτελεί απλώς έναν στεγνό στατιστικό αριθμό, αλλά μια ένδειξη ότι ο «εισαγόμενος πληθωρισμός» παραμένει μια ενεργή απειλή για την εγχώρια οικονομία, παρά τις προσπάθειες νομισματικής σύσφιξης από την Ευρωπαϊκή Κεντρική Τράπεζα.
Η Ακτινογραφία της Αύξησης: Ενέργεια και Τρίτες Χώρες
Η ανάλυση των στοιχείων δείχνει ότι η κύρια κινητήριος δύναμη πίσω από αυτό το «άλμα» είναι το ενεργειακό κόστος και η εξάρτηση από αγορές εκτός της Ευρωζώνης. Συγκεκριμένα, οι τιμές εισαγωγών από χώρες εκτός Ευρωζώνης σημείωσαν κατακόρυφη άνοδο, αντανακλώντας τόσο τις διακυμάνσεις στις διεθνείς τιμές του πετρελαίου και του φυσικού αερίου όσο και τις συναλλαγματικές ισοτιμίες. Η ενέργεια παραμένει ο «ασθενής» της παγκόσμιας εφοδιαστικής αλυσίδας, με τις γεωπολιτικές εντάσεις να διατηρούν τα premium κινδύνου σε υψηλά επίπεδα.
Επιπλέον, η αύξηση αυτή επηρεάζεται σημαντικά από την άνοδο των τιμών στις πρώτες ύλες και τα ενδιάμεσα αγαθά. Όταν το κόστος των εισαγόμενων μετάλλων, χημικών και εξαρτημάτων αυξάνεται, οι ελληνικές μεταποιητικές επιχειρήσεις έρχονται αντιμέτωπες με ένα οδυνηρό δίλημμα: είτε να απορροφήσουν το κόστος μειώνοντας τα περιθώρια κέρδους τους, είτε να μετακυλήσουν την αύξηση στον τελικό καταναλωτή, τροφοδοτώντας έναν νέο κύκλο ακρίβειας στα ράφια.
Οι Επιπτώσεις στην Ανταγωνιστικότητα και την Κατανάλωση
Η αύξηση των τιμών εισαγωγών κατά 18,4% λειτουργεί ως τροχοπέδη για την ανταγωνιστικότητα της ελληνικής βιομηχανίας. Σε ένα περιβάλλον όπου οι ευρωπαίοι εταίροι προσπαθούν να σταθεροποιήσουν τις οικονομίες τους, η Ελλάδα, ως καθαρός εισαγωγέας ενέργειας και βιομηχανικών αγαθών, παραμένει ιδιαίτερα ευάλωτη. Η δευτερογενής επίδραση αυτής της ανόδου αναμένεται να φανεί στους δείκτες τιμών καταναλωτή τους επόμενους μήνες, καθώς η χρονική υστέρηση μεταξύ της εισαγωγής της πρώτης ύλης και της πώλησης του τελικού προϊόντος συνήθως κυμαίνεται από τρεις έως έξι μήνες.
- Αύξηση του κόστους παραγωγής για τις εγχώριες βιομηχανίες.
- Πίεση στα περιθώρια κέρδους των μικρομεσαίων επιχειρήσεων.
- Κίνδυνος αναζωπύρωσης του πληθωρισμού στα τρόφιμα και τα είδη πρώτης ανάγκης.
- Επιδείνωση του εμπορικού ισοζυγίου της χώρας.
Σύμφωνα με τους αναλυτές, η κατάσταση περιπλέκεται από το γεγονός ότι η ζήτηση για ορισμένα βιομηχανικά προϊόντα παραμένει ανελαστική. Αυτό σημαίνει ότι οι επιχειρήσεις δεν μπορούν εύκολα να στραφούν σε φθηνότερες εναλλακτικές, ειδικά όταν πρόκειται για εξειδικευμένο εξοπλισμό ή συγκεκριμένες κατηγορίες καυσίμων που είναι απαραίτητες για τη λειτουργία των εργοστασίων.
Προς Αναζήτηση Στρατηγικής Ανθεκτικότητας
Η τρέχουσα συγκυρία αναδεικνύει την ανάγκη για ταχύτερη απεξάρτηση από τις εισαγωγές ορυκτών καυσίμων και την ενίσχυση της εγχώριας παραγωγικής βάσης. Η στροφή προς την πράσινη ενέργεια και η επένδυση στην κυκλική οικονομία δεν είναι πλέον μόνο περιβαλλοντικές επιταγές, αλλά ζητήματα οικονομικής επιβίωσης. Όσο η ελληνική βιομηχανία παραμένει εκτεθειμένη στις διαθέσεις των διεθνών αγορών εμπορευμάτων, τόσο θα βρίσκεται στο έλεος εξωγενών κλυδωνισμών που δεν μπορεί να ελέγξει.
«Ο εισαγόμενος πληθωρισμός είναι ένας αόρατος φόρος στην παραγωγή. Όταν οι τιμές στις πύλες των εργοστασίων αυξάνονται με τέτοιο ρυθμό, η σταθερότητα της οικονομίας τίθεται υπό αμφισβήτηση», αναφέρει χαρακτηριστικά οικονομικός αναλυτής του κλάδου.
Συμπερασματικά, τα στοιχεία της ΕΛΣΤΑΤ για τον Απρίλιο αποτελούν μια υπενθύμιση ότι η μάχη κατά του πληθωρισμού δεν έχει κερδηθεί. Η κυβέρνηση και οι παραγωγικοί φορείς καλούνται να βρουν τρόπους θωράκισης της αγοράς, ενισχύοντας την ενεργειακή απόδοση και αναζητώντας νέες εφοδιαστικές οδούς που θα μειώσουν το ρίσκο της υπερβολικής συγκέντρωσης σε συγκεκριμένες γεωγραφικές περιοχές εκτός Ευρωζώνης.